El alquiler con opción a compra surge como alternativa porque conseguir una moto al crédito sin historial crediticio en Perú es, para la mayoría de repartidores y conductores de aplicativo, prácticamente imposible por la vía bancaria tradicional. No es porque ganen poco, sino porque su ingreso no llega en la forma que el banco necesita ver.
Aquí está el problema de raíz, explicado sin rodeos, y la alternativa que sí funciona para este perfil.
Lo esencial en 30 segundos
- Crédito vehicular: exige boletas de pago o declaraciones SUNAT, cuota inicial del 10% al 30% y buen historial en Infocorp
- TCEA promedio 2026: entre 18% y 24% para vehículos nuevos, según la SBS
- El obstáculo real: no es solo el historial, es demostrar ingresos en el formato que pide el banco
- Alquiler con opción a compra: evalúa tu capacidad de pago actual, no tu papeleo
- Pagos: semanales en vez de mensuales, alineados con cómo cobras del aplicativo
- Al final del plan: el vehículo queda a tu nombre en ambos casos, por caminos distintos
Lo que pide el banco frente al alquiler con opción a compra
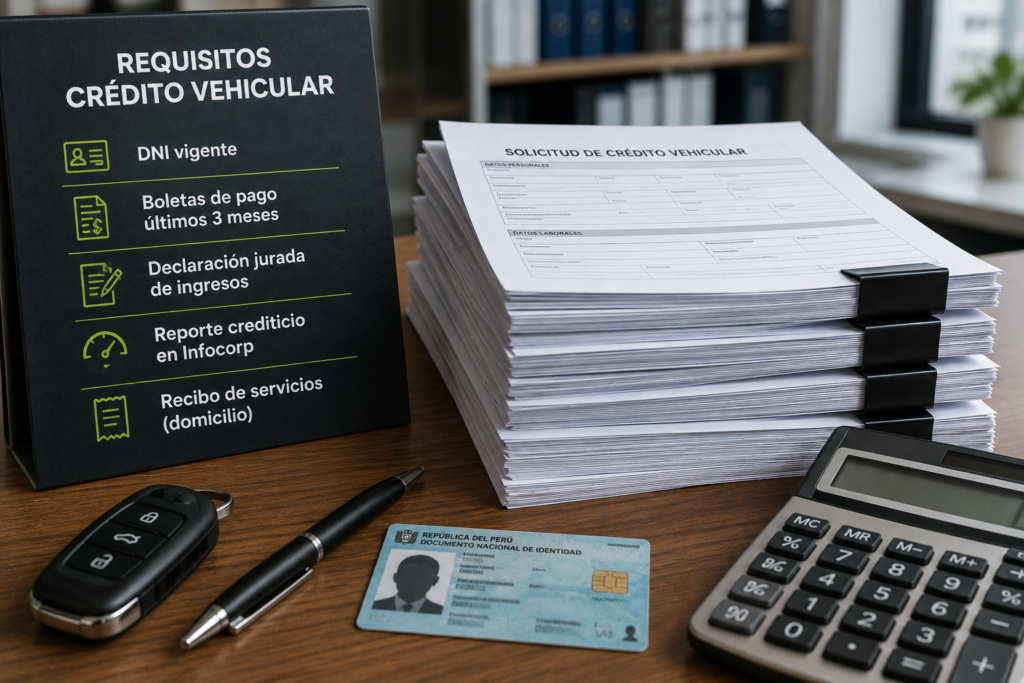
Un crédito vehicular en Perú no es imposible de conseguir; sin embargo, está diseñado para un perfil específico, y conviene entenderlo antes de perder tiempo en una solicitud que no va a prosperar. Si te interesa otra vía sin aval, revisa cómo funciona una moto a crédito sin codeudor.
Cuota inicial. Entre el 10% y el 30% del valor del vehículo, según el banco. Lo ideal, dicen los mismos comparadores financieros, es aportar al menos el 20%: eso mejora la tasa que te ofrecen.
Historial en Infocorp. Sin deudas morosas y con una calificación “Normal” en el sistema financiero. Un reporte negativo no solo baja tus probabilidades de aprobación, también sube la tasa si logras que te acepten.
Ingresos demostrables. Aquí está el punto que más pesa. Los bancos piden boletas de pago de los últimos meses, o declaraciones de SUNAT si eres independiente, junto con una antigüedad laboral mínima de seis meses a un año. El ingreso neto mínimo suele rondar entre S/1.500 y S/2.500 mensuales.
Costos adicionales. Seguro vehicular, GPS, gastos notariales y a veces una comisión de desembolso. Entre todos pueden sumar entre S/800 y S/2.000 encima del precio del vehículo.
Con todo en regla, la TCEA —la tasa que de verdad importa, porque incluye intereses, seguros y comisiones— ronda entre 18% y 24% para un vehículo nuevo en 2026, según cifras de la SBS. Para uno usado, sube a un rango de 12% a 24%, y en algunos casos hasta más.
Por qué un repartidor no encaja en ese molde
Repasa la lista anterior pensando en tu día a día, y el problema salta a la vista de inmediato.
Un conductor de aplicativo o un repartidor no recibe boletas de pago. Además, su ingreso llega diario, a veces en efectivo, y varía de una semana a otra según las horas que trabaje. No tiene un empleador que emita una constancia de trabajo con seis meses de antigüedad, porque trabaja por su cuenta.
El resultado es paradójico: puede estar ganando lo suficiente para pagar una cuota mensual sin problema, y aun así no calificar, porque su ingreso no existe en el formato que el banco sabe leer. No es un problema de capacidad de pago. Es un problema de forma.
Por eso, buscar una moto al crédito sin historial crediticio por la vía bancaria suele terminar en la misma respuesta: rechazado, o aprobado con una tasa tan alta que la cuota deja de tener sentido.
La otra puerta: alquiler con opción a compra
El alquiler con opción a compra parte de una pregunta distinta. En vez de mirar tu historial, mira tu capacidad de pago actual, con lo que realmente generas.
La diferencia decisiva está en qué se evalúa. Un crédito bancario evalúa tu pasado: boletas, declaraciones, antigüedad laboral. En cambio, el alquiler con opción a compra evalúa tu presente: si puedes pagar esta semana con lo que trabajaste esta semana.
Dos detalles más marcan la diferencia en el día a día. Los pagos son semanales, no mensuales, lo que calza con el ritmo en que cobras del aplicativo. Y el depósito inicial, en vez de exigirse de un solo golpe, se puede fraccionar en varias semanas.
Cómo funciona el alquiler con opción a compra con Naran
Entregamos vehículos nuevos, sin banco, sin aval y sin revisión de historial crediticio. No importa si estás reportado en Infocorp: eso no forma parte de nuestra evaluación.
Pagas semanalmente mientras trabajas y, al completar el plan, el vehículo queda a tu nombre. El depósito se puede fraccionar en varias semanas en lugar de pagarlo todo de una vez.
Antes de decidir, revisa nuestra guía de alquiler de moto para delivery en Lima 2026 y compara cuánto ganarías con lo que tendrías que pagar cada semana.
👉 Consulta las condiciones para tu Kia Soluto — escríbenos por WhatsApp
Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM
Un caso concreto, para que la diferencia quede clara
Imagina dos personas que quieren la misma moto para trabajar. Una lleva tres años en planilla, con boletas de pago y una cuenta sueldo en el banco donde solicita el crédito. La otra reparte para dos aplicativos desde hace ocho meses, gana un monto similar o incluso mayor, pero cobra en efectivo y por transferencias sueltas, sin boletas ni empleador.
Con ese perfil, la primera persona probablemente califica para un crédito vehicular sin mayor complicación, mientras que la segunda, con el mismo nivel de ingresos, probablemente no. No es una cuestión de mérito ni de cuánto gana cada una: es que el sistema bancario está construido para leer un tipo de ingreso, y el trabajo independiente casi nunca llega en ese formato.
Esta es, en el fondo, la razón por la que tantos repartidores terminan buscando una moto al crédito sin historial crediticio y chocan con la misma pared una y otra vez. El problema no está en ellos. Está en el molde.
Qué preguntar antes de elegir un alquiler con opción a compra
Estas preguntas sirven tanto para un banco como para cualquier alquiler con opción a compra. Pide las respuestas por escrito.
Primero, ¿la tasa o el recargo que te muestran incluye todos los costos, o hay cargos que aparecen después? Segundo, ¿qué pasa si te atrasas una semana o un mes? Tercero, ¿hay penalidad por terminar el plan antes de tiempo? Y cuarto, ¿el vehículo queda legalmente a tu nombre al finalizar, o sigue siendo de la otra parte bajo alguna condición?
Preguntas frecuentes
Porque el banco no evalúa cuánto ganas, sino cómo lo demuestras. Sin boletas de pago o declaraciones SUNAT, sin antigüedad laboral formal y sin buen historial en Infocorp, la solicitud suele rechazarse aunque tu ingreso real sea suficiente para pagar la cuota.
La TCEA promedio para vehículos nuevos ronda entre 18% y 24%, según la SBS. Para vehículos usados, el rango sube a entre 12% y 24%, y puede ser mayor según el perfil del solicitante y la entidad.
En Naran, no. Evaluamos tu capacidad de pago actual, no tu historial bancario ni si estás reportado. El acceso depende de que puedas sostener el pago semanal, no de tu puntaje crediticio.
Depende del perfil. Si calificas para un crédito bancario con buena tasa, esa vía suele salir más económica a largo plazo. Sin embargo, si no calificas —que es la situación de la mayoría de conductores independientes—, comparar el costo no tiene sentido: la pregunta real es cuál de las dos puertas está abierta para ti.
Sí, en ambos casos, aunque por caminos distintos. En el crédito bancario, el vehículo es tuyo desde el inicio pero queda prendado hasta cancelar la deuda. En el alquiler con opción a compra, el vehículo se traspasa a tu nombre al completar el plan.
Leave a Reply