Blog

  • Accidente o avería en pleno viaje: qué hacer paso a paso en Perú

    Accidente o avería en pleno viaje: qué hacer paso a paso en Perú

    En 2025, el Perú registró 88.243 siniestros de tránsito y 55.329 personas lesionadas. Son cifras de la Policía Nacional, difundidas por el Observatorio Nacional de Seguridad Vial del MTC. Para alguien que pasa el día entero en la calle, la pregunta no es si vivirá un accidente de moto. Es si sabrá qué hacer en los primeros minutos.

    Esta guía ordena esos pasos y explica qué cubre realmente el SOAT de un accidente de moto en Perú. Además, señala el error que puede dejarte pagando todo de tu bolsillo.

    Accidente de moto: lo esencial en 30 segundos

    • Primero las personas: atender o trasladar a los heridos es la prioridad legal y humana
    • No te vayas del lugar: debes esperar a la Policía y no alterar la escena
    • La denuncia policial es la llave de todo: sin ella no se activa ningún trámite
    • El SOAT cubre personas, no vehículos: gastos médicos, sepelio e indemnizaciones
    • Si el otro vehículo huye, existe un Fondo de Compensación del MTC, gratuito
    • Manejar con alcohol permite a la aseguradora cobrarte después lo que pagó

    Los primeros minutos tras un accidente de moto: el orden importa

    Ante un accidente de moto, las aseguradoras y el MTC coinciden en una secuencia. Por eso conviene tenerla clara antes de necesitarla.

    Atiende a los heridos. Lo primero es trasladar a las personas lesionadas a la clínica, hospital o centro asistencial más cercano. Eso incluye a tu pasajero, a ti mismo y a cualquier tercero.

    Quédate en el lugar. Como conductor, estás obligado a permanecer hasta que llegue un efectivo de la Policía Nacional. También debes entregar la información y los documentos que te pidan. Irte, aunque sea para seguir con el pedido o el viaje, te complica todo lo que viene después.

    No muevas la escena. Si no hay riesgo para nadie, no alteres la posición de los vehículos. Mientras esperas, toma fotos de los vehículos, los daños, la vía y la señalización. Anota, además, los datos del otro conductor. Esa evidencia pesa mucho cuando las versiones de los involucrados no coinciden.
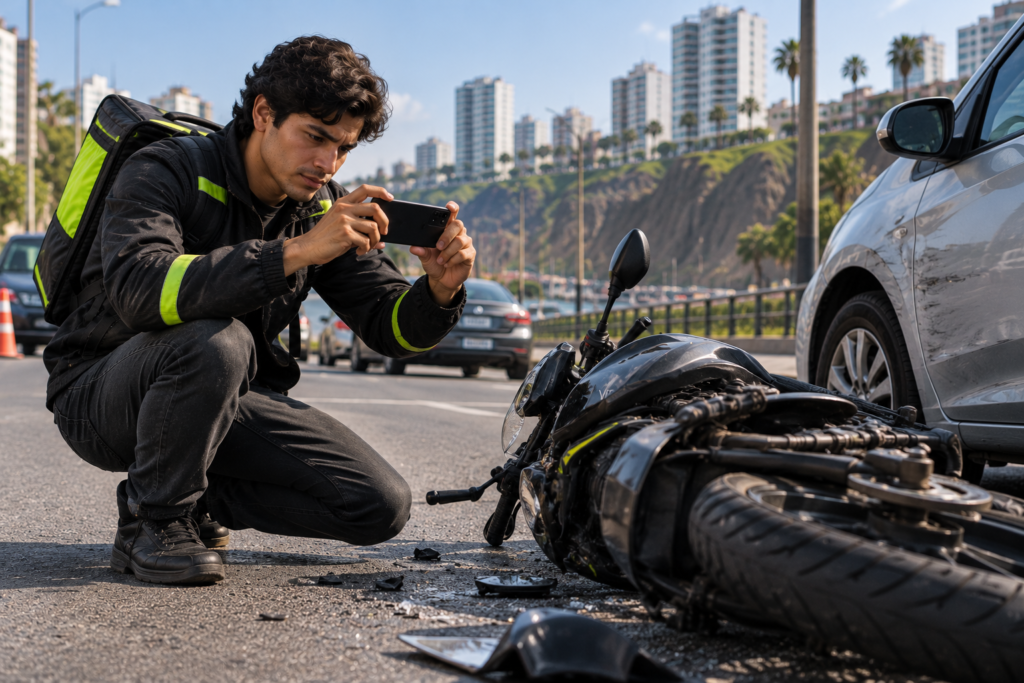
    Documentar la escena de un accidente de moto en Lima

    La denuncia policial del accidente de moto: sin ella no hay trámite

    Este es el paso que más gente subestima, y del que depende todo lo demás.

    El propietario del vehículo, el conductor o la propia Policía deben denunciar el accidente en la comisaría de la jurisdicción donde ocurrió. La constancia debe registrar como mínimo la fecha, la hora y el lugar. También debe incluir a las personas lesionadas y los vehículos involucrados, con la aseguradora de cada SOAT.

    Ese certificado de denuncia es, por ley, prueba suficiente de que el accidente ocurrió. Sin él, ni la aseguradora ni el MTC pueden procesar ningún pago. Como parte del procedimiento, también te pueden pedir someterte al dosaje etílico.

    Qué cubre el SOAT en un accidente de moto, y qué no

    Aquí conviene ser muy claro, porque mucha gente descubre la diferencia demasiado tarde.

    El SOAT es un seguro obligatorio pensado para proteger a las personas, no a los vehículos. Cubre gastos médicos de hasta 5 UIT por persona. En caso de fallecimiento, paga una indemnización de 4 UIT, más gastos de sepelio de hasta 1 UIT. Con la UIT de 2026 fijada en S/5.500, esos topes suben cada año junto con ella.

    Hay, además, un detalle favorable. Estos gastos se pagan sin investigación previa: basta con demostrar el accidente, sus consecuencias y que la póliza estaba vigente. Además, no hace falta ser el dueño ni el conductor para cobrar: tu pasajero o un peatón también están cubiertos.

    Lo que el SOAT no cubre son los daños a tu moto o a otro vehículo. Para eso hace falta un seguro vehicular aparte. Y si circulabas sin SOAT vigente, eso ya es una infracción muy grave con inmovilización del vehículo, como vimos en nuestra guía de papeletas.

    Si el otro vehículo se da a la fuga

    Esta situación genera mucha angustia, pero tiene una salida concreta.

    Para esos casos, el MTC administra un Fondo de Compensación del SOAT y CAT. Aplica cuando el vehículo responsable huye o no tiene seguro. Cubre gastos médicos, sepelio e indemnizaciones con topes similares a los del SOAT. El primer paso, otra vez, es la denuncia policial que deje constancia del accidente de moto y de la fuga. Después se completa un formulario virtual en la plataforma oficial del MTC.

    El trámite es gratuito y el plazo para pedirlo es de hasta un año. Por eso vale tanto guardar cualquier dato del vehículo que huyó: placa parcial, color, fotos o testigos.
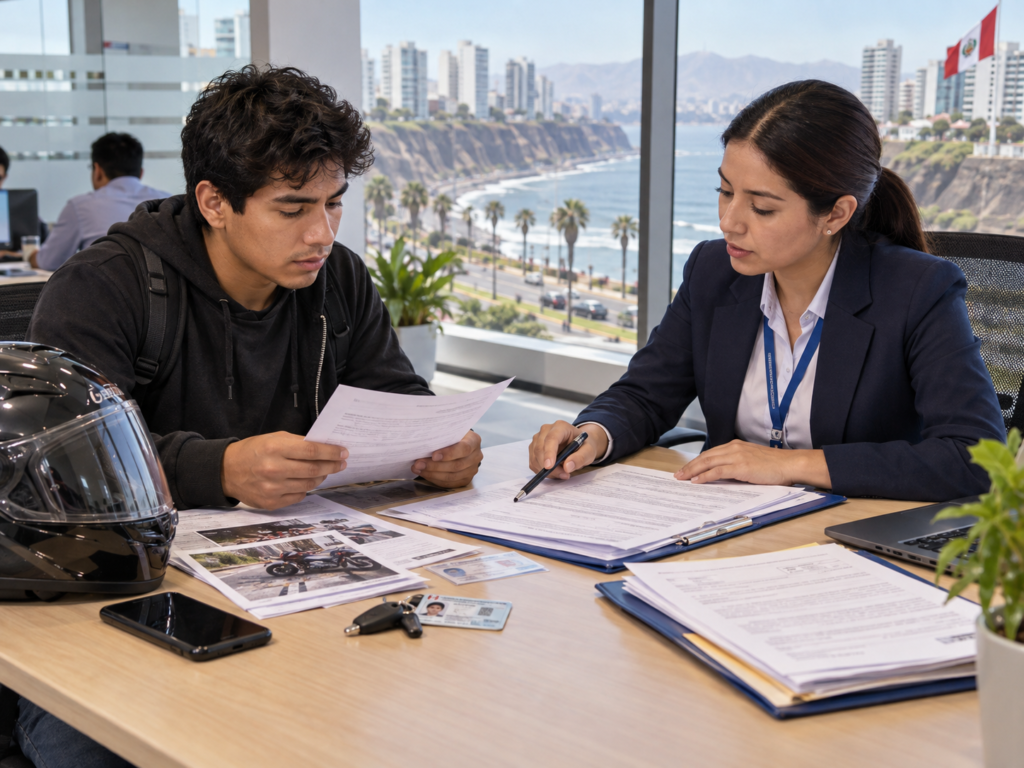
    Trámite del Fondo de Compensación del SOAT en Perú

    El error que puede anular tu protección

    Hay conductas que no te quitan el SOAT. Sin embargo, sí te dejan pagando la cuenta.

    Si el conductor supera el límite de alcohol o da positivo en drogas, el SOAT igual atiende a las víctimas. Al fin y al cabo, es un seguro de carácter social. Pero después la aseguradora puede repetir contra el conductor responsable para recuperar lo que pagó. Además, un seguro vehicular voluntario puede rechazar directamente los daños al vehículo y a terceros. A eso se suman las acciones legales y las sanciones administrativas.

    Y si solo es una avería mecánica

    No toda interrupción del viaje es un accidente de moto. Si la moto simplemente falla, lo primero es orillarte en un lugar seguro y visible, lejos del carril de circulación. Después, avisa de inmediato al cliente o al pasajero, para que no quede esperando sin información.

    Sobre el protocolo de cada plataforma ante una avería, en cambio, no encontramos una política publicada que podamos citar con precisión. Lo más seguro es reportarlo desde la sección de ayuda de la propia app, así queda registrado a tu favor. Una moto bien mantenida reduce muchísimo estas situaciones, como vimos en nuestra guía de mantenimiento para repartidores en Lima.

    Cómo funciona con Naran

    Empezar con una moto 0 kilómetros reduce el riesgo de averías. Además, con los documentos en regla evitas circular con papeles vencidos. En nuestros planes de arriendo con opción de compra en Lima no pedimos banco, aval ni revisión de historial crediticio.

    👉 Consulta las condiciones — escríbenos por WhatsApp

    Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM

    +51 981 318 852

    Preguntas frecuentes

    ¿Qué es lo primero que debo hacer tras un accidente de moto en Perú?

    Atender o trasladar a los heridos al centro de salud más cercano. Luego, quedarte en el lugar hasta que llegue la Policía Nacional, sin alterar la escena. Luego se presenta la denuncia en la comisaría de la jurisdicción.

    ¿El SOAT paga los daños de mi moto?

    No. El SOAT cubre a las personas, no a los vehículos. Paga gastos médicos de hasta 5 UIT, 4 UIT por fallecimiento y sepelio de hasta 1 UIT. Los daños al vehículo requieren un seguro vehicular aparte.

    ¿Mi pasajero puede cobrar el SOAT?

    Sí. No hace falta ser el dueño ni el conductor para acceder a la cobertura. Pasajeros, acompañantes y peatones afectados también están protegidos.

    ¿Qué pasa si el otro vehículo se escapa?

    Puedes acudir al Fondo de Compensación del SOAT y CAT del MTC. Necesitas la denuncia policial que registre el accidente y la fuga. El trámite es gratuito y tienes hasta un año para solicitarlo.

    ¿Puedo perder la cobertura si había tomado alcohol?

    Las víctimas siguen cubiertas por el SOAT, pero la aseguradora puede luego cobrarte lo que pagó. Además, un seguro vehicular voluntario puede negarse a cubrir los daños.
  • Combien coûte vraiment l’entretien d’une voiture VTC à Abidjan

    Combien coûte vraiment l’entretien d’une voiture VTC à Abidjan

    L’entretien d’une voiture VTC à Abidjan pèse lourd sur ton revenu. On a déjà vu dans notre guide sur les revenus des chauffeurs VTC que le carburant, l’entretien et l’assurance sont les trois postes qui rongent le revenu brut avant qu’il devienne un revenu net. Ce qu’on n’avait pas encore détaillé, c’est comment ces coûts évoluent en ce moment. Et pourquoi, aussi, de plus en plus de chauffeurs à Abidjan changent carrément de type de véhicule pour y échapper.

    Voici ce qui bouge concrètement dans l’entretien d’une voiture VTC à Abidjan, et la limite réelle de cette évolution.

    L’essentiel en 30 secondes

    • Le carburant reste le poste le plus lourd, surtout dans le trafic dense du Plateau et de Cocody
    • Une double pression pousse vers l’électrique : la nouvelle patente transport et la facture carburant
    • Plusieurs centaines de véhicules électriques sont déjà en service chez des chauffeurs VTC à Abidjan
    • La limite réelle : le réseau de bornes de recharge publiques reste très limité dans la ville
    • Un hybride bien entretenu peut réduire nettement les coûts de plaquettes de frein et de vidange
    • Louer ailleurs coûte, à titre de comparaison, à partir de 150 000 FCFA par mois selon des sociétés du marché

    Entretien d’une voiture VTC à Abidjan : pourquoi les chauffeurs passent à l’électrique

    Ce mouvement n’est pas anecdotique. Deux raisons concrètes, en effet, l’expliquent.

    Un reportage de RFI diffusé en juin 2026 a mis en lumière le choix de plusieurs chauffeurs VTC à Abidjan de basculer progressivement vers des véhicules 100% électriques. Selon ce reportage, plusieurs centaines de véhicules électriques sont déjà exploités par des chauffeurs VTC dans la ville. Le parc reste modeste, mais il est en croissance.

    La raison tient en deux pressions qui se combinent. D’un côté, la nouvelle patente transport, dont on a déjà parlé dans notre guide sur les revenus des chauffeurs, renchérit le coût global d’exploitation. De l’autre, la facture carburant reste un poste très sensible aux variations de prix. Un secteur qui roule toute la journée, alors, ressent chaque hausse immédiatement.

    En février 2026, le distributeur SOCIDA a lancé à Abidjan une nouvelle gamme de véhicules électriques et hybrides de la marque Geely, un signal que l’offre suit la demande.

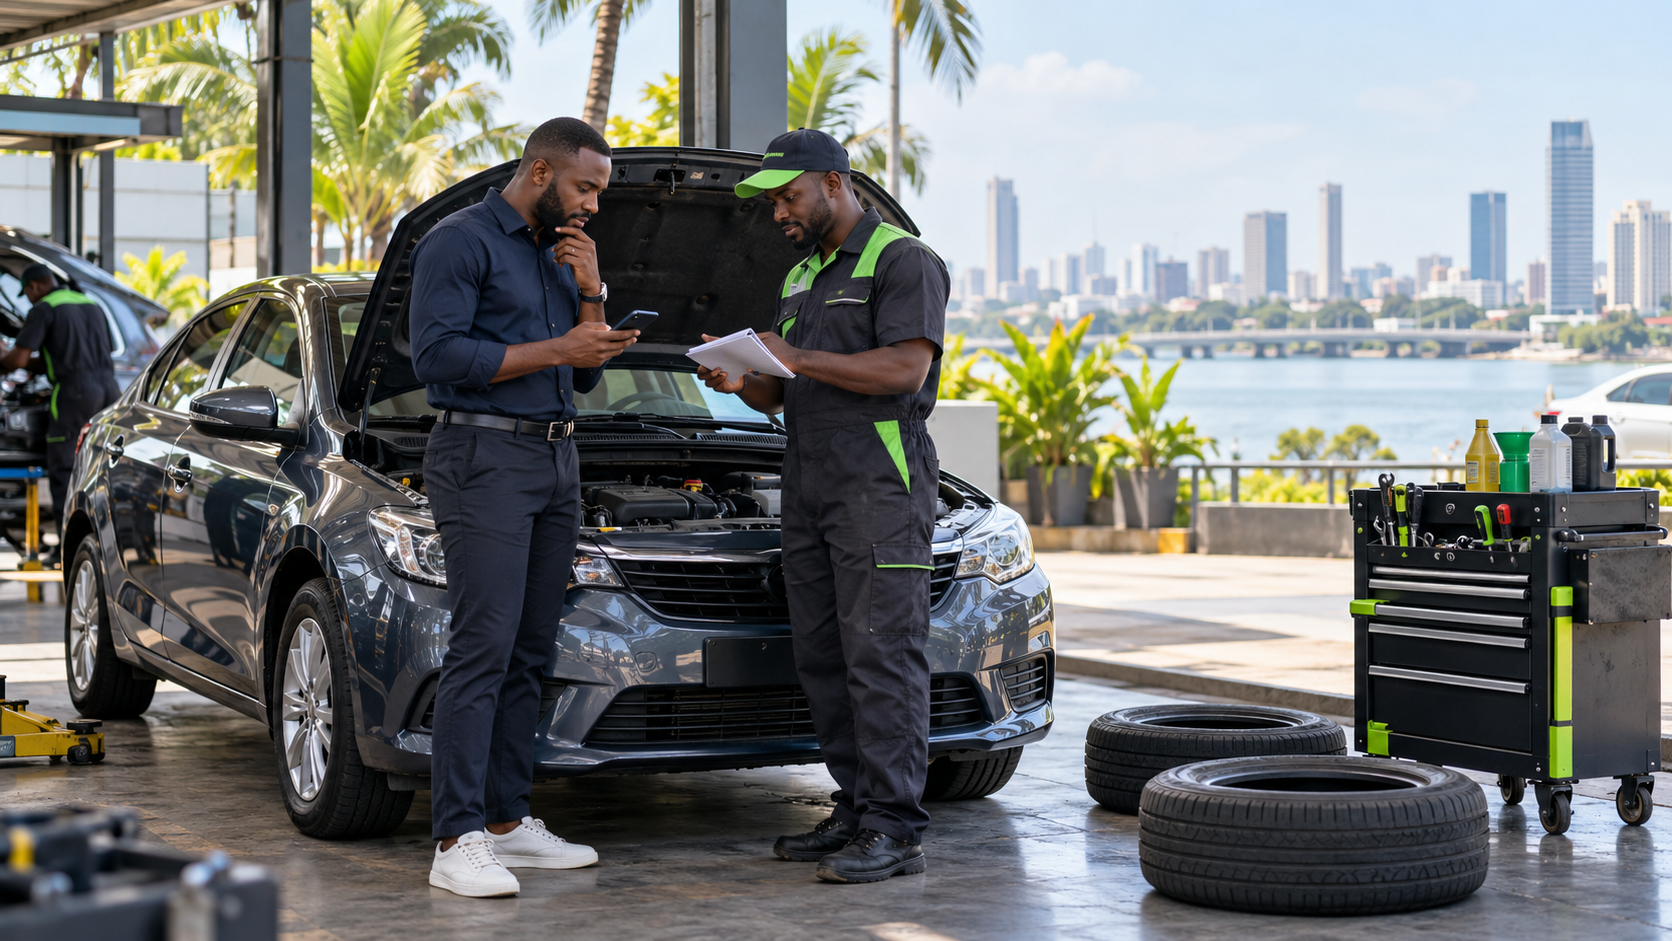
    Entretien d’une voiture VTC électrique à Abidjan

    Ce qui change concrètement dans l’entretien d’une voiture VTC à Abidjan

    Le coût d’entretien d’une voiture VTC à Abidjan, cependant, ne se limite pas au prix du carburant à la pompe.

    Un moteur électrique n’a besoin ni de vidange, ni de courroie de distribution, ni de filtre à huile. Cela élimine, d’un coup, plusieurs postes d’entretien classiques. Pour les hybrides, une comparaison publiée par un site spécialisé ivoirien signale des écarts significatifs. Le freinage régénératif peut réduire l’usure des plaquettes de frein d’environ 40%. Les intervalles de vidange, en plus, s’allongent nettement par rapport à un modèle essence classique. Cette source date de début 2025. Les chiffres exacts méritent donc d’être vérifiés au cas par cas. Le principe mécanique derrière, cependant, reste valable : moins de sollicitation du moteur thermique, freinage régénératif.

    Il y a aussi, par ailleurs, un signal fiscal à noter. Une réduction de TVA de 15% sur les véhicules électriques a été évoquée pour 2026. Cela rendrait, avec le temps, l’achat ou la location d’un véhicule électrique un peu plus accessible.

    La limite réelle : les bornes de recharge

    C’est, cependant, le point que les discours enthousiastes passent souvent sous silence.

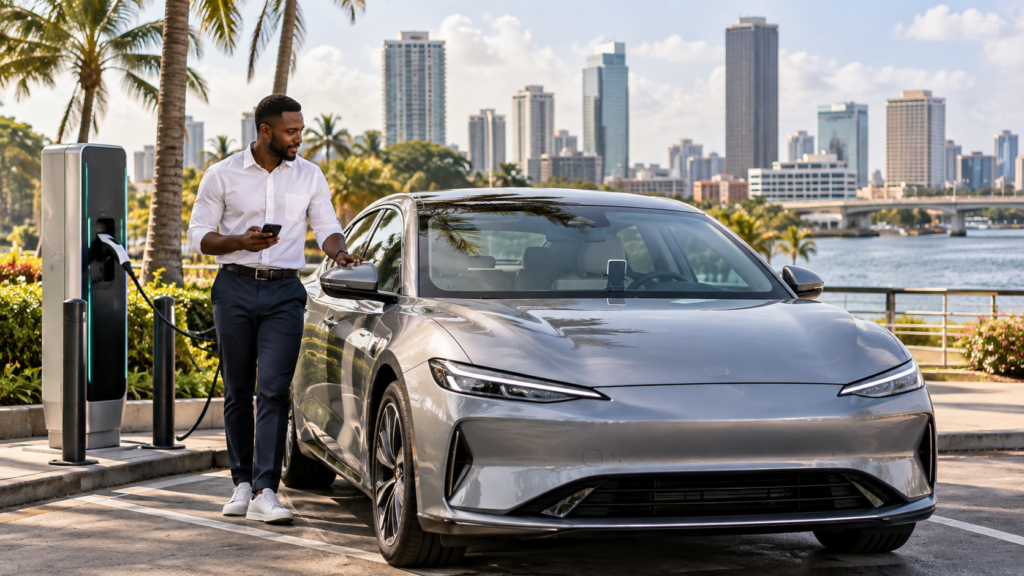
    Une enquête de presse publiée en mai 2026 souligne que le réseau de bornes de recharge publiques à Abidjan reste limité à une poignée de sites. Le déploiement, ailleurs dans le pays, reste encore embryonnaire. Autrement dit, la promesse de l’électrique tient sur le papier. L’infrastructure qui la rend pratique au quotidien, cependant, n’est pas encore là partout.

    Pour un chauffeur qui roule toute la journée, cette contrainte compte autant que le prix du carburant économisé. Il ne peut pas se permettre, après tout, une longue pause de recharge en pleine heure de pointe.

    Borne de recharge pour véhicule électrique à Abidjan

    Location d’une voiture VTC à Abidjan : combien ça coûte ailleurs

    C’est utile pour situer les choses, avant de discuter de ta propre situation.

    Selon un guide destiné aux nouveaux chauffeurs VTC à Abidjan, plusieurs sociétés de location proposent des véhicules à partir de 150 000 FCFA par mois pour ceux qui n’ont pas de voiture. Avant de signer ce genre de contrat, le même guide conseille de bien vérifier trois choses. Le kilométrage inclus, si l’assurance est comprise, et si l’entretien est à la charge du loueur ou du chauffeur.

    Ce sont exactement les questions à poser sur l’entretien de ta voiture VTC à Abidjan, peu importe le prestataire.

    Entretien de ta voiture VTC à Abidjan : comment ça se passe avec Naran

    Nos véhicules sont neufs, ce qui simplifie l’entretien de ta voiture VTC à Abidjan et évite les mauvaises surprises d’un modèle d’occasion. L’assurance est incluse dans le plan de location avec option d’achat.

    👉 Découvre nos conditions à Abidjan — écris-nous sur WhatsApp

    +225 07 13 42 52 01

    1142 BP 14, ABJ 14, Abidjan ·  Lundi au vendredi : 8h00 – 17h00

    Questions fréquentes

    Pourquoi les chauffeurs VTC à Abidjan passent-ils à l’électrique ?

    Deux pressions combinées : la nouvelle patente transport qui renchérit le coût d’exploitation, et une facture carburant très sensible aux variations de prix. Plusieurs centaines de véhicules électriques sont déjà en service chez des chauffeurs VTC dans la ville.

    Un véhicule électrique coûte-t-il vraiment moins cher à entretenir ?

    Le moteur électrique élimine la vidange, la courroie de distribution et le filtre à huile. Pour les hybrides, le freinage régénératif réduit aussi l’usure des plaquettes de frein. Ces économies sont réelles, mais dépendent du modèle exact.

    Peut-on facilement recharger un véhicule électrique à Abidjan ?

    Pas encore partout. Le réseau de bornes de recharge publiques reste limité à une poignée de sites dans la ville, avec un déploiement encore embryonnaire ailleurs dans le pays.

    Combien coûte la location d’une voiture VTC à Abidjan si je n’en ai pas ?

    Certaines sociétés de location proposent des véhicules à partir de 150 000 FCFA par mois. Avant de signer, vérifie le kilométrage inclus et si l’assurance et l’entretien sont compris dans ce montant.

    Quels sont les postes de dépense les plus lourds pour un chauffeur VTC ?

    Le carburant reste le plus lourd, surtout dans le trafic dense. Viennent ensuite l’entretien (vidange, pneus, freins) et l’assurance, obligatoire et variable selon la formule choisie.

  • Cómo subir tu calificación en Rappi y DiDi

    Cómo subir tu calificación en Rappi y DiDi

    En Rappi ni siquiera puedes ver tu calificación hasta completar más de 20 pedidos. No es un capricho de la app. Es, más bien, el umbral que la propia plataforma fija antes de darte una cifra con la que trabajar. Antes de eso, estás construyendo tu historial a ciegas.

    Acá te contamos qué mueve realmente esa calificación. Un error, además, que baja puntos sin que lo notes. Y por qué vale la pena cuidarla desde el primer pedido.

    Lo esencial en 30 segundos

    • En Rappi, tu calificación queda oculta hasta que completas más de 20 pedidos
    • Un error común: rechazar entregas pequeñas cuando no hay motos disponibles te baja la puntuación
    • La app misma lo confirma: mejor calificación significa que te asignan mejores pedidos
    • En Uber, la lógica es distinta: se calcula sobre tus últimos 500 viajes, no sobre un umbral inicial
    • No encontramos una mecánica de cálculo tan específica publicada por DiDi Food Colombia
    • Lo que sí ayuda en cualquier plataforma: velocidad, buen trato y no dejar pedidos a medias

    La regla de los 20 pedidos para ver tu calificación en Rappi

    Este dato, justamente, cambia cómo deberías pensar tus primeras semanas en la app.

    Según fuentes especializadas en el registro de Rappi Colombia, necesitas completar más de 20 pedidos antes de poder ver tus calificaciones. Solo entonces tienes un panorama claro de tu progreso en la plataforma. Hasta ese punto, sin embargo, cada entrega ya está sumando o restando, aunque no tengas forma de comprobarlo en tiempo real.

    Esto tiene una consecuencia práctica. Tus primeros 20 pedidos importan tanto como cualquier otro, aunque se sientan como una etapa de prueba invisible. No es momento, entonces, de relajarte pensando que “total, todavía no cuenta”.

    El error que baja tu calificación en Rappi sin que lo notes

    Acá hay, además, algo específico que vale la pena conocer si repartes en carro.

    Cuando no hay suficientes motos disponibles en una zona, Rappi asigna pedidos pequeños a repartidores en carro. La mayoría de estos conductores tiende a evitar esas entregas porque son menos rentables para su vehículo. Rechazarlas de forma sistemática, sin embargo, hace que la puntuación baje. Es una penalización silenciosa. No rompes ninguna regla explícita, pero tu comportamiento sí afecta el número final.

    Repartidor revisando su calificación en la app Rappi

    Por qué la calificación en Rappi importa más de lo que parece

    La propia Rappi lo dice sin rodeos en su documentación para repartidores. La aplicación se encarga de entregar a los repartidores las mejores entregas, para que su reputación pueda crecer dentro de la plataforma.

    Ya lo vimos en detalle en nuestra guía sobre el Botón Rayo. Una buena calificación, junto con volumen sostenido de pedidos, puede darte acceso prioritario a zonas de alta demanda. La calificación, entonces, no es solo un número decorativo en tu perfil. Es, más bien, lo que determina qué tan buenos son los pedidos que te llegan de ahí en adelante.

    Uber funciona distinto, y vale la pena saberlo

    Si además trabajas con Uber, conviene no mezclar las lógicas de cada plataforma, como vimos en nuestra guía sobre manejar varias apps sin perder pedidos.

    En Uber, la calificación se calcula sobre tus últimos 500 viajes, sumando todas las estrellas recibidas y dividiendo por la cantidad de viajes realizados. Es un promedio móvil. Una mala racha antigua, por lo tanto, pesa cada vez menos con el tiempo. En Rappi, en cambio, la lógica del umbral de 20 pedidos y el sistema de mejores asignaciones funciona distinto. Son dos plataformas con reglas propias. Conviene, entonces, tratarlas como tal en vez de asumir que una funciona igual que la otra.

    Sobre DiDi Food específicamente, no encontramos una mecánica de cálculo tan detallada publicada por la plataforma en Colombia. Preferimos, eso sí, decírtelo así, en lugar de inventar una regla que no pudimos confirmar.

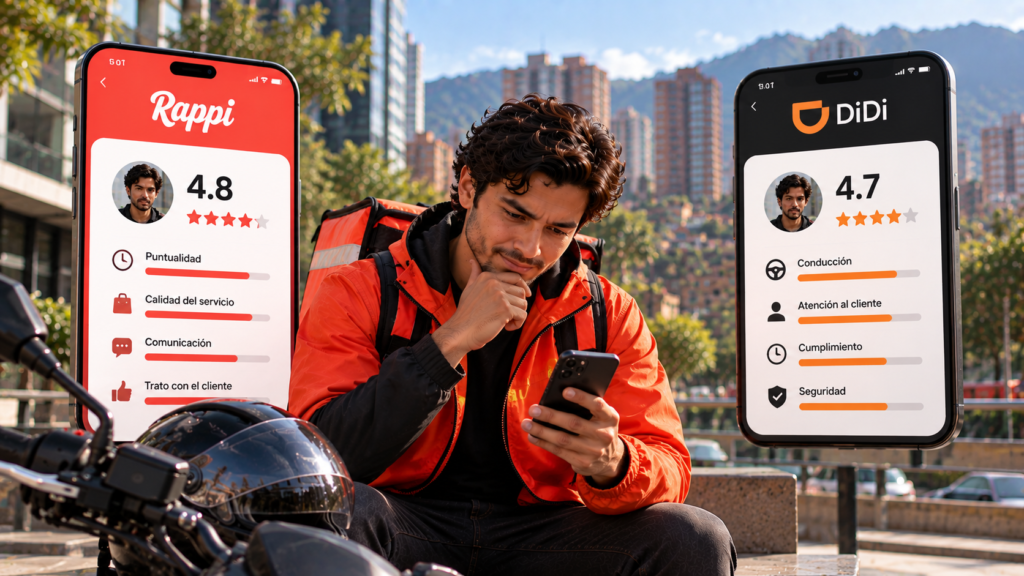
    Comparación de mecánicas de calificación entre plataformas

    Lo que sí funciona en cualquier plataforma

    Estas prácticas aparecen recomendadas de forma consistente, sin importar la app.

    Velocidad en la entrega. Un pedido que llega rápido genera una impresión distinta a uno que se demora sin explicación.

    Buen trato con el cliente. Ser amable pesa más de lo que muchos repartidores nuevos creen.

    No dejar pedidos a medias. Completar lo que aceptaste, incluso cuando la entrega no es la más rentable del día, evita ese desgaste silencioso en tu puntuación.

    Revisar tu progreso una vez que puedas verlo. Pasados los primeros 20 pedidos en Rappi, ya tienes datos reales para ajustar lo que no está funcionando.

    Cómo funciona con Naran

    Mantener una buena calificación es más fácil, por su parte, cuando no estás lidiando con una moto que falla a mitad de turno. Ofrecemos motos 0 kilómetros en arriendo con opción de compra, sin banco, sin codeudor y sin revisión de historial crediticio. Si dudas sobre el plazo, revisa qué plazo de alquiler con opción de compra te conviene.

    👉 Consulta precios y disponibilidad — escríbenos por WhatsApp

    Bogotá: Auto. Norte #123-63 · Lun–Vie 8:00 AM – 5:00 PM

    +57 321 939 1403

    Preguntas frecuentes

    ¿Cuándo puedo ver mi calificación en Rappi?

    Después de completar más de 20 pedidos. Antes de ese umbral, la plataforma no te muestra la cifra, aunque cada entrega ya está sumando a tu historial.

    ¿Rechazar pedidos pequeños en carro afecta mi calificación?

    Sí. Cuando Rappi asigna entregas pequeñas a repartidores en carro por falta de motos disponibles, rechazarlas de forma sistemática hace que tu puntuación baje, aunque no estés violando ninguna regla explícita.

    ¿La calificación en Rappi funciona igual que en Uber?

    No. En Uber se calcula sobre tus últimos 500 viajes, como un promedio móvil. En Rappi, el sistema se basa en un umbral inicial de 20 pedidos y en cómo esa calificación determina qué tan buenas son las asignaciones que recibes después.

    ¿Qué pasa si tengo buena calificación en Rappi?

    Según la propia plataforma, una mejor calificación te da acceso a mejores entregas. Como vimos en nuestra guía sobre el Botón Rayo, sumado a un volumen sostenido de pedidos, puede darte prioridad en zonas de alta demanda.

    ¿DiDi Food tiene el mismo sistema de calificación que Rappi?

    No encontramos una mecánica de cálculo tan específica publicada por DiDi Food en Colombia. Lo más seguro es aplicar las mismas buenas prácticas generales: velocidad, buen trato y cumplir lo que aceptaste.

  • Alquiler de moto: 12, 18 o 24 meses, ¿qué plazo elegir?

    Alquiler de moto: 12, 18 o 24 meses, ¿qué plazo elegir?

    El plazo de alquiler de moto que elijas no solo cambia cuánto pagas por semana. Cambia, además, cuánto termina costándote el plan completo, y qué tan rápido llegas a ser dueño de la moto. En Colombia ya existen varias empresas que ofrecen planes de este tipo con plazos distintos. Hay, por lo tanto, datos reales para comparar, no solo teoría.

    Acá te mostramos cómo funciona la elección, con ejemplos concretos del mercado.

    Lo esencial en 30 segundos

    • Plazo corto: cuota más alta, llegas antes a ser dueño
    • Plazo largo: cuota más liviana, pero el compromiso dura más
    • No es solo el plazo: tener o no cuota inicial también cambia el pago semanal
    • Ejemplos reales del mercado: desde planes fijos a 12 meses hasta opciones de 12 a 24 meses con y sin inicial
    • El crédito bancario tradicional ofrece plazos de 12 a 60 meses, pero exige historial y antigüedad laboral
    • Antes de firmar: pedí siempre el monto total del plan, no solo la cuota semanal

    El plazo de alquiler de moto en el mercado colombiano

    Vale la pena mirar ejemplos reales antes de pensar en abstracto.

    Algunas empresas en Bogotá trabajan con un solo plazo fijo. Todos sus vehículos salen con un plan de pago a 12 meses, buscando reducir el tiempo hasta que la moto pase a tu nombre. Otras, con presencia en Medellín, Bogotá y Cali, ofrecen plazos más flexibles, desde 4 hasta 12 meses. Al final del período, decides si compras la moto o no. Estas evalúan, eso sí, tu perfil antes de aceptarte. No es, entonces, un servicio completamente automático.

    Hay también modelos de alquiler de moto que combinan plazo y cuota inicial de formas distintas. Un plan sin cuota inicial a 24 meses puede tener una cuota semanal más alta que un plan con cuota inicial del 20% a 12 o 18 meses. Esto es clave. El plazo no es la única variable que mueve el pago semanal, la cuota inicial también lo hace, y a veces con más peso que el plazo mismo.

    Comparación de planes de alquiler de moto en Colombia

    Por qué el plazo de alquiler de moto cambia más que la cuota

    El principio general, antes de ver los números.

    En el alquiler de moto con un plazo corto, pagas el valor de la unidad en menos tiempo. Cada cuota es más alta. Terminas antes, sin embargo, y quedas expuesto menos tiempo a imprevistos como una avería grande o una baja de ingresos.

    Con un plazo largo pasa lo contrario. La cuota baja, lo que alivia tu caja semana a semana. El compromiso, sin embargo, se extiende. En varios esquemas, además, el monto total pagado termina siendo mayor.

    El crédito bancario, como referencia

    Vale la pena conocer la alternativa tradicional para comparar bien.

    Un banco colombiano ofrece crédito para moto con plazos de entre 12 y 60 meses, sin exigir vinculación previa con la entidad. Sí pide, en cambio, tener más de 18 años, un ingreso mínimo de 2 salarios mínimos, y antigüedad laboral. Son 6 meses si tu contrato es a término indefinido, o 12 meses si es a término fijo.

    Ese requisito de antigüedad es, precisamente, lo que deja afuera a muchos domiciliarios independientes. No importa, en esos casos, cuánto generen realmente en la calle.

    Lo que hay que calcular antes de elegir el plazo de alquiler de moto

    Más allá del número que ves primero, esto es lo que importa de verdad.

    El monto total del plan completo, no solo la cuota semanal. Un plan de $160.000 semanales puede terminar costando más o menos que uno de $180.000. Depende, entonces, del plazo y si hay cuota inicial de por medio.

    Si hay cuota inicial o no. Como vimos arriba, esta variable cambia el cálculo tanto como el plazo mismo, y a veces más.

    Tu objetivo de propiedad. Si te importa más llegar rápido a ser dueño que la comodidad semanal, un plazo corto te acerca antes, aunque implique un presupuesto más ajustado al inicio.

    Qué está incluido. El mantenimiento y el seguro todo riesgo hacen una diferencia real en el costo global, no solo la cifra semanal.

    Cálculo del plazo ideal para alquiler de moto con opción de compra

    Preguntas antes de firmar un plazo de alquiler de moto

    Estas preguntas sirven para cualquier proveedor de este tipo de plan, el nuestro incluido.

    ¿Cuál es el monto total a pagar durante todo el plazo, no solo la cuota semanal? ¿Hay cuota inicial, y de cuánto es? ¿Qué pasa si quieres cancelar antes de tiempo? Por último, ¿el seguro y el mantenimiento están incluidos, o son gastos aparte?

    Si alguna respuesta queda poco clara, pedila por escrito antes de avanzar.

    Cómo funciona con Naran

    Ofrecemos motos 0 kilómetros en arriendo con opción de compra en Bogotá, sin banco, sin codeudor y sin revisión de historial crediticio. Así, pagas semanalmente mientras trabajas y, al completar el plan, la moto queda a tu nombre.

    👉 Consulta precios y disponibilidad — escríbenos por WhatsApp

    Bogotá: Auto. Norte #123-63 · Lun–Vie 8:00 AM – 5:00 PM

    +57 321 939 1403

    Preguntas frecuentes

    ¿Un plazo más corto siempre es mejor?

    No necesariamente. Un plazo corto te acerca antes a ser dueño, pero exige una cuota semanal más alta. La elección depende de tu ritmo de ingresos y de qué tan rápido quieres llegar a la propiedad.

    ¿La cuota inicial afecta tanto como el plazo?

    Sí. En algunos planes del mercado, tener cuota inicial del 20% reduce la cuota semanal incluso en un plazo más corto, comparado con un plan sin inicial a un plazo más largo. Vale la pena comparar ambas variables juntas, no por separado.

    ¿Qué plazos ofrece un crédito bancario tradicional para moto en Colombia?

    Entre 12 y 60 meses, según el banco. Sin embargo, suele exigir antigüedad laboral de 6 a 12 meses y un ingreso mínimo de 2 salarios mínimos, requisitos que muchos domiciliarios independientes no cumplen.

    ¿Qué debo revisar antes de elegir un plazo?

    El monto total del plan completo, si hay cuota inicial, qué está incluido (seguro, mantenimiento), y qué pasa si necesitas cancelar antes de tiempo. Pedí todo por escrito antes de firmar.

    ¿Existen ya empresas en Colombia con este modelo de alquiler con opción de compra?

    Sí. Hay proveedores en Bogotá, Medellín y Cali que ofrecen planes con plazos que van de 4 a 24 meses, con y sin cuota inicial, aunque las condiciones exactas varían según cada uno.

  • Papeletas y multas de tránsito para motociclistas en Lima

    Papeletas y multas de tránsito para motociclistas en Lima

    Las papeletas de tránsito no valen lo mismo el primer día que el sexto. Pagar unadentro de los cinco días hábiles siguientes a la notificación te cuesta apenas el 17% del monto original. Dejarla pasar hasta la resolución de sanción, en cambio, significa pagar el 100%, más intereses. Esa diferencia, para un domiciliario que vive de la moto, puede ser, entonces, la diferencia entre una semana normal y una semana perdida.

    Acá te explicamos cómo se calculan los montos, quién administra cada tipo de infracción, y qué hacer si te llega una.

    Lo esencial en 30 segundos

    • Los montos se calculan como porcentaje de la UIT, que en 2026 es de S/5.500
    • Tres niveles: leve (4%, S/220), grave (8%, S/440), muy grave (desde 12%, S/660, hasta 100%, S/5.500)
    • Pagar dentro de los 5 días hábiles te da un descuento del 83%
    • No todas las papeletas de tránsito se consultan en el mismo lugar: depende de quién te la impuso
    • Las infracciones muy graves no tienen descuento, pagas el monto completo siempre
    • Hay un programa de regularización vigente hasta el 31 de octubre de 2026, con descuentos extraordinarios

    Cómo se calculan los montos de las papeletas de tránsito

    El sistema es, en realidad, más simple de lo que parece una vez que entiendes la lógica base.

    El Reglamento Nacional de Tránsito clasifica las infracciones en tres niveles: leves, graves y muy graves. Cada nivel corresponde a un porcentaje de la UIT vigente, que para 2026 es de S/5.500. Una infracción leve equivale al 4%, es decir S/220. Una grave, por su parte, equivale al 8%, o S/440. Las muy graves, finalmente, parten del 12% (S/660) y pueden llegar hasta el 100% de la UIT, S/5.500, en los casos más severos.

    Circular en moto sin casco, por ejemplo, se clasifica como infracción grave. No tener SOAT vigente es muy grave, y además implica la inmovilización del vehículo.

    Tabla de multas de tránsito según UIT en Perú 2026

    Quién administra las papeletas de tránsito en Lima

    Este es el punto que más confunde a los conductores nuevos. Vale la pena, por eso, aclararlo desde ya.

    No existe una sola entidad que gestione todas las infracciones. En Lima Metropolitana, las papeletas impuestas por la Policía Nacional en vías urbanas las administra el SAT (Servicio de Administración Tributaria). En carreteras de la red vial nacional, en cambio, la responsable es la SUTRAN. Y si la infracción está relacionada con transporte urbano fiscalizado específicamente, entra la ATU.

    Antes de asumir que una papeleta se paga en un solo lugar, conviene identificar qué entidad la impuso. Pagar en el sistema equivocado no resuelve nada. El plazo del descuento, además, sigue corriendo mientras tanto.

    El descuento que muchos dejan pasar

    Acá está, justamente, el dato que más plata te puede ahorrar de todo este artículo.

    Si pagas dentro de los cinco días hábiles siguientes a la notificación, el descuento es del 83%. Terminas pagando, entonces, solo el 17% del monto original. Entre el sexto día y antes de que se emita la resolución de sanción, el descuento baja a 67%, pagando el 33%. Una vez firme la resolución, sin embargo, ya no hay descuento. Pagas el 100%, más los intereses moratorios que se acumulan día a día.

    Hay, sin embargo, una excepción importante. Las infracciones muy graves específicas, como conducir en estado de ebriedad o fugarte del lugar de un accidente, no acceden a ningún descuento bajo ninguna circunstancia. Ahí pagas el monto completo siempre.

    Lo que pasa si no pagas tus papeletas de tránsito

    Más allá del monto en sí, además, dejar una papeleta sin resolver trae consecuencias que se acumulan con el tiempo.

    Genera intereses moratorios diarios. Puede impedirte renovar tu licencia de conducir. Bloquea, además, la transferencia del vehículo en SUNARP si en algún momento quieres vender la moto. Y si la deuda se acumula lo suficiente, puede derivarse a cobranza coactiva, con embargo de cuentas o retención del vehículo.

    Además del componente económico, existe un sistema de puntos sobre tu récord de conductor. Al llegar a 100 puntos acumulados, la licencia se suspende por un año. Una sola infracción por pasarte una luz roja, por ejemplo, resta 80 puntos de una sola vez. No hace falta, entonces, acumular demasiadas papeletas graves para quedarte sin brevete.

    Consulta y pago de papeletas de tránsito en Lima

    Un programa de regularización vigente por tiempo limitado

    Vale la pena mencionarlo, ya que tiene fecha de vencimiento.

    El Decreto Supremo 016-2025-MTC estableció un Programa de Regularización de Sanciones de Transporte y Tránsito Terrestre, con descuentos extraordinarios para papeletas pendientes. Este programa está vigente hasta el 31 de octubre de 2026. Si tienes papeletas antiguas sin resolver, entonces, conviene revisar si calificas antes de que se cierre esa ventana.

    Cómo funciona con Naran

    Empezar con un vehículo en regla, con SOAT vigente y revisión técnica al día, es, sin duda, la mejor forma de evitar las infracciones más caras desde el primer día. En nuestros planes de arriendo con opción de compra entregamos motos 0 kilómetros en Lima, sin banco, sin aval y sin revisión de historial crediticio.

    👉 Consulta las condiciones — escríbenos por WhatsApp

    Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM

    +51 981 318 852

    Preguntas frecuentes sobre papeletas de tránsito

    ¿Cómo se calcula el monto de una papeleta en Perú?

    Como un porcentaje de la UIT vigente. En 2026, la UIT es de S/5.500: una infracción leve cuesta S/220 (4%), una grave S/440 (8%), y las muy graves van desde S/660 (12%) hasta S/5.500 (100%) según la severidad.

    ¿Dónde consulto si tengo una papeleta?

    Depende de quién te la impuso. En Lima Metropolitana, las papeletas de la Policía Nacional en vías urbanas se consultan en el SAT. Las de carreteras nacionales, en SUTRAN. Conviene verificar en el sistema correcto antes de asumir que no debes nada.

    ¿Cuánto puedo ahorrar si pago rápido?

    Bastante. Pagando dentro de los 5 días hábiles siguientes a la notificación, el descuento es del 83%, así que solo pagas el 17% del monto. Entre el sexto día y la resolución de sanción, el descuento baja a 67%.

    ¿Todas las papeletas tienen descuento por pronto pago?

    No. Las infracciones muy graves específicas, como conducir ebrio o fugarte de un accidente, no acceden a ningún descuento y se pagan al 100% siempre.

    ¿Qué pasa si acumulo muchas papeletas graves?

    Además del costo económico, el sistema de puntos puede suspenderte la licencia. Al llegar a 100 puntos acumulados, la suspensión es de un año, y una sola infracción como pasarte una luz roja resta 80 puntos de una vez.

  • Crédito para moto o auto sin Informconf en Paraguay

    Crédito para moto o auto sin Informconf en Paraguay

    Conseguir un crédito sin Informconf Paraguay para financiar una moto o un auto sí es posible, aunque no siempre por la vía bancaria tradicional. Un banco paraguayo puede financiar el 100% de un vehículo 0 km, sin entrega inicial y a sola firma. Suena generoso, y en parte lo es. El problema, sin embargo, aparece en la letra que casi nadie destaca al principio. Eso solo aplica si tenés Informconf limpio.

    Para un conductor de apps con ingresos reales pero variables, esa condición puede ser, justamente, la que cierra la puerta antes de llegar a la parte buena. Acá te mostramos qué exige cada camino del mercado paraguayo, y qué existe cuando el historial no está del todo limpio.

    Lo esencial en 30 segundos

    • El crédito bancario puede financiar hasta el 100% del vehículo, pero exige Informconf limpio e ingresos comprobables
    • Las financieras son más flexibles que los bancos, con tasas más altas
    • Las cooperativas ofrecen buenas condiciones, pero piden ser socio con aporte previo
    • Las automotoras financian directamente, con posesión inmediata y menos exigencias, a cambio de un costo total mayor
    • La entrega inicial ideal ronda entre 20% y 30% del valor del vehículo
    • Existen préstamos que no revisan Informconf, aunque igual evalúan tu caso particular

    Lo que ofrece el crédito bancario, con su condición real

    Empecemos, entonces, por la opción que parece más atractiva en el papel.

    Un banco como Itaú financia hasta el 100% del valor de un vehículo 0 km, sin entrega inicial, a sola firma, y a plazos de hasta 60 meses. El monto mínimo de financiación ronda los Gs. 20.000.000 o USD 4.000. El banco, además, permite sumar el ingreso del cónyuge para mejorar tu perfil.

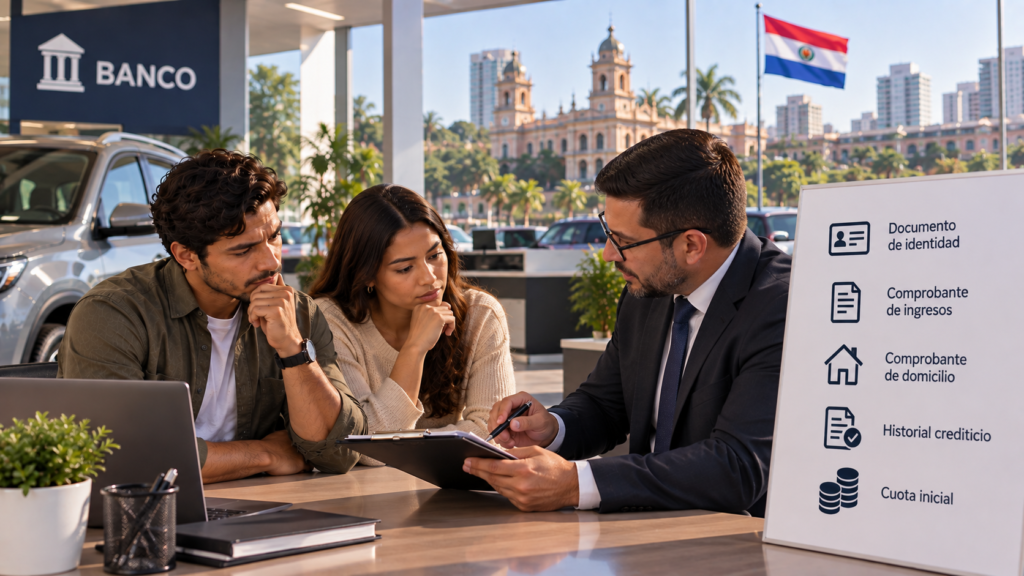
    La condición que separa esto de una opción real para todos es el historial limpio en Informconf, junto con ingresos comprobables y comprobante de domicilio reciente. Para un conductor de apps, ese ingreso es real. No siempre llega, sin embargo, en el formato que el banco sabe leer. Un historial con manchas de etapas anteriores, entonces, puede bloquear la solicitud antes de que el resto importe.

    Requisitos del crédito bancario para vehículo en Paraguay

    Otras vías para un crédito sin Informconf Paraguay

    Cuando el banco no es una opción, todavía quedan, sin embargo, caminos reales, cada uno con su lógica.

    Las financieras son más flexibles que los bancos en cuanto a requisitos, pero cobran tasas más altas a cambio. Funcionan bien para perfiles con historial corto o ingresos variables, exactamente el perfil de muchos conductores de apps.

    Las cooperativas ofrecen tasas competitivas y condiciones más comprensivas con situaciones particulares, pero requieren que seas socio, generalmente con un aporte previo, y a veces limitan el monto máximo disponible.

    La financiación propia de las automotoras es la vía más rápida: posesión inmediata del vehículo, primera cuota recién a los 30 días, y tolerancia con historiales imperfectos. A cambio, el costo total suele ser mayor que el de un banco o una cooperativa.

    Hay una brújula práctica que resume esto bastante bien. Si sos asalariado con Informconf limpio, el banco es tu primera opción. Si ya sos socio de una cooperativa con antigüedad, cotizá ahí antes de firmar nada. Y si necesitás el vehículo ya, o tu historial tiene manchas, una automotora establecida con financiación propia puede ser el camino. Leé, eso sí, el contrato completo antes de firmar.

    Crédito sin Informconf Paraguay: qué opciones existen

    Vale la pena, entonces, mencionar esta categoría, con una aclaración honesta.

    En el mercado paraguayo circulan opciones de financiamiento pensadas para quienes tuvieron atrasos en el pasado. Esto incluye a quienes ya cancelaron esas deudas pero todavía aparecen en el buró de crédito. Esto no significa aprobación automática, sin embargo. Cada caso se evalúa igual, y la aprobación depende de qué tan importante sea la deuda que arrastrás.

    Es una puerta real para algunos perfiles. No es, sin embargo, una solución garantizada. Conviene tratarla como tal, entonces, antes de ilusionarte con un sí seguro.

    Alternativas de financiamiento sin revisión de historial en Paraguay

    El verdadero costo de la entrada inicial

    Este número pesa, de hecho, más de lo que parece a primera vista.

    Tener entre 20% y 30% del valor del vehículo como entrega inicial es lo que separa un crédito caro de uno con condiciones razonables. Con menos del 20%, las tasas suben. Algunos bancos, incluso, directamente no financian la operación. Cada 5% adicional de entrega, por su parte, puede bajar la tasa de forma significativa. Esa diferencia acumulada en intereses, además, suele pesar más que la depreciación del vehículo durante el tiempo que tardarías en juntar ese dinero.

    Prenda o crédito personal: la garantía cambia el resultado

    Un detalle que pocos comparan antes de firmar, y que vale la pena entender.

    Cuando financiás un vehículo, la entidad suele exigir una garantía a cambio del riesgo que asume. La forma más común en Paraguay es la prenda sobre el propio vehículo: si dejás de pagar, la entidad puede recuperarlo, y a cambio de esa seguridad, la tasa suele ser más baja. La otra opción es el crédito personal, sin prenda específica, generalmente con una tasa más alta porque la entidad no tiene ese respaldo directo.

    Para la mayoría, el crédito prendario gana por la diferencia de tasa a lo largo del plazo. Pero si tenés pensado vender o cambiar el vehículo antes de terminar de pagar, el crédito personal te da más libertad para hacerlo sin depender de que la entidad libere la prenda primero.

    Preguntas antes de firmar un crédito sin Informconf Paraguay

    Estas preguntas sirven para cualquier institución, la nuestra incluida.

    ¿Cuál es el monto total a pagar durante todo el plazo, no solo la cuota mensual? ¿La garantía es prenda sobre el vehículo o crédito personal, y qué implica eso si querés vender antes de terminar de pagar? ¿Qué pasa si tu situación de ingresos cambia a mitad de camino?

    Si alguna respuesta queda poco clara, pedila por escrito antes de avanzar.

    Crédito sin Informconf Paraguay: cómo funciona con Naran

    Nuestro modelo de arriendo con opción de compra no revisa Informconf, porque no es un crédito bancario. Evalúa, en cambio, tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero pasado. Es una forma real de acceder a un crédito sin Informconf Paraguay para tu próxima moto o auto.

    Estamos por lanzar este servicio en Paraguay. Si querés ser de los primeros en acceder, dejanos tus datos.

    👉 Sumate a la lista de espera de Naran Paraguay — escribinos por WhatsApp

    Preguntas frecuentes

    ¿Puedo conseguir un crédito vehicular en Paraguay sin Informconf limpio?

    Un crédito sin Informconf Paraguay es difícil de conseguir por la vía bancaria tradicional, que exige historial limpio. Existen financieras más flexibles, financiación propia de automotoras, y algunos préstamos específicos que no revisan Informconf, aunque igual evalúan cada caso particular.

    ¿Cuánto conviene tener de entrega inicial?

    Entre 20% y 30% del valor del vehículo. Por debajo de ese rango, las tasas suben y algunos bancos no financian la operación directamente.

    ¿Qué diferencia hay entre financiar con banco, cooperativa o automotora?

    El banco ofrece las mejores tasas y plazos más largos, pero exige historial limpio. Por su parte, la cooperativa premia la antigüedad de sus socios con condiciones más flexibles. En cambio, la automotora da posesión inmediata con menos requisitos, a cambio de un costo total mayor.

    ¿La financiación de la automotora es una opción seria?

    Sí, aunque conviene comparar el costo total antes de firmar. Es más accesible que un banco, pero el costo financiero suele ser mayor.

    ¿El alquiler con opción de compra revisa Informconf?

    No, porque no es un crédito bancario. Evalúa tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero.

  • Arriendo de auto para Uber y DiDi en Santiago: precios y qué incluye en 2026

    Arriendo de auto para Uber y DiDi en Santiago: precios y qué incluye en 2026

    El arriendo de auto para Uber en Santiago va desde alrededor de $90.000 semanales hasta más de $242.000, según el proveedor y el tipo de vehículo. Es una diferencia enorme. Además, no se explica solo por el auto.

    Lo que realmente cambia el cálculo de un arriendo de auto son las condiciones: a qué app estás obligado, quién paga el TAG, cuánta garantía te piden y si al final el auto queda tuyo o vuelve a la empresa. Acá comparamos todo eso con datos públicos de las propias empresas.

    👉 Escríbenos por WhatsApp y revisamos tu caso

    Lo esencial en 30 segundos

    • Rango de precios semanales: desde unos $90.000 hasta sobre $242.000, según proveedor
    • Garantías del mercado: desde 3 UF hasta $350.000, generalmente pagables en cuotas
    • Ojo con la exclusividad: algunos planes exigen que al menos el 50% de tus kilómetros sean en Uber
    • El TAG casi siempre lo paga el conductor, y en Santiago eso pesa
    • Cobertura limitada: varios proveedores operan solo dentro de la Provincia de Santiago

    Cuánto cuesta el arriendo de auto para Uber en Santiago

    Estos son datos públicos de las propias empresas. Así tienes una referencia real del mercado.

    AUTO-CHECK parte desde $90.000 semanales, pagados por adelantado, con una garantía total de 3 UF que puedes pagar en cuotas desde $60.000. Trabaja con Uber, DiDi e InDrive.

    GoCab ajustó su arriendo a $242.000 semanales, con la carga eléctrica y el TAG a cargo del conductor.

    Tucar, en cambio, no publica un precio fijo. Sus planes se componen de un costo base más un variable por kilómetro, y dependen además de tu categoría en Uber Pro y del valor de la UF de la semana. Su garantía es de $350.000, pagable en cuotas semanales.

    La conclusión práctica es simple. Comparar solo el número semanal, en efecto, te puede llevar a una mala decisión. Lo que define tu ganancia real son las condiciones que vienen detrás.

    Comparación de precios de arriendo de auto para Uber en Santiago

    Las condiciones del arriendo de auto que casi nadie compara

    Acá está, justamente, la parte que suele decidir si un plan te conviene o no.

    La exclusividad con una app. Tucar exige que al menos el 50% de los kilómetros semanales sean en Uber. El resto puedes usarlo en otras aplicaciones o para fines personales. Sin embargo, si tu estrategia es manejar en varias apps a la vez para maximizar ingresos, esa condición te limita.

    La zona de cobertura. Tucar opera solo dentro de la Provincia de Santiago. Por lo tanto, si vives fuera de esa zona, simplemente no calificas, por muy bueno que sea el plan.

    La edad mínima. Tucar pide 25 años o más. Otros proveedores, en cambio, no publican ese límite, así que conviene preguntarlo directamente.

    El TAG y los peajes. En la mayoría de los planes del mercado corren por cuenta del conductor. Como vimos en nuestra guía de cuánto gana un conductor de Uber en Santiago, las autopistas urbanas de la ciudad funcionan solo con cobro electrónico y suben de tarifa en horario punta. No es un gasto menor.

    Quién administra tus ganancias. En el modelo de Tucar, la empresa recauda tus ganancias de Uber y descuenta de ahí los costos del arriendo. Cada lunes recibes la liquidación, y si el resultado es negativo, tienes hasta el martes para pagar la diferencia. Es un esquema ordenado. Significa, sin embargo, que tu plata pasa primero por un tercero.

    La garantía: el costo real de entrada en un arriendo de auto

    Este es, además, el monto que muchos no consideran al comparar precios semanales.

    Tucar pide una garantía de $350.000, que puedes pagar antes de recibir el auto o en cuotas semanales descontadas de tus ganancias. AUTO-CHECK pide 3 UF en total, con una primera cuota desde $60.000 y el saldo acordado al firmar.

    La buena noticia es que casi todo el mercado permite pagarla en cuotas. Eso baja bastante la barrera de entrada frente a comprar un auto. Ahí, en cambio, el pie inicial es mucho mayor y no negociable.

    Arriendo simple o arriendo con opción de compra

    Esta es la distinción más importante del artículo, y conviene entenderla bien antes de firmar.

    En un arriendo simple, pagas por usar el auto. Cuando terminas el contrato, devuelves el vehículo y no queda nada a tu nombre. Es útil, entonces, si necesitas trabajar ya y no te interesa la propiedad.

    En un arriendo con opción de compra, cada pago te acerca a ser dueño. Al completar el plan, el auto queda a tu nombre.

    Vale la pena ser justos acá. Algunos proveedores de arriendo también ofrecen una salida hacia la propiedad. Tucar, por ejemplo, indica que a la semana 200 de arriendo el conductor se queda con el auto por $1. Son casi cuatro años de arriendo continuo. Es, por lo tanto, un camino real pero largo.

    Lo importante es que sepas qué estás firmando en tu arriendo de auto. Por eso, si tu objetivo es terminar con un auto propio, revisa desde el primer día en cuántas semanas ocurre eso y bajo qué condiciones.

    Qué preguntar antes de firmar un arriendo de auto

    Estas preguntas sirven para cualquier proveedor, incluido nosotros. Pide las respuestas por escrito.

    Primero, ¿el valor semanal es fijo o varía según kilómetros y UF? Segundo, ¿quién paga el TAG, las multas y las mantenciones? Tercero, ¿estoy obligado a manejar en una app específica? Cuarto, ¿cuánto es la garantía y en cuántas cuotas puedo pagarla? Y quinto, ¿el auto queda a mi nombre al final, en qué plazo y con qué requisitos?

    Si alguna respuesta es vaga, insiste hasta tenerla clara. Un contrato serio, de hecho, se explica sin rodeos.

    Qué revisar antes de firmar un contrato de arriendo de auto

    Cómo funciona con Naran

    Trabajamos con arriendo con opción de compra en Santiago: pagas mientras trabajas y, al completar el plan, el auto queda a tu nombre. Sin banco, sin aval y sin revisión de historial crediticio en DICOM.

    Si quieres ver cómo se compara esta vía con un crédito automotriz tradicional, lo desarrollamos en detalle en nuestra guía de financiamiento sin historial.

    👉 Consulta las condiciones de Naran — escríbenos por WhatsApp

    Preguntas frecuentes

    ¿Cuánto cuesta arrendar un auto para Uber en Santiago?

    El rango del mercado va desde alrededor de $90.000 semanales hasta sobre $242.000, según el proveedor y el vehículo. Algunos planes no tienen precio fijo, sino un costo base más un variable por kilómetro.

    ¿Cuánta garantía piden para arrendar?

    Depende del proveedor: hay garantías de 3 UF y otras de $350.000. En general se pueden pagar en cuotas semanales, lo que baja bastante la barrera de entrada.

    ¿Puedo manejar en varias apps con un auto arrendado?

    Depende del contrato. Algunos proveedores exigen que al menos el 50% de tus kilómetros semanales sean en una app específica. Otros permiten trabajar con Uber, DiDi e InDrive sin restricción. Conviene confirmarlo antes de firmar.

    ¿Quién paga el TAG y los peajes?

    En la mayoría de los planes del mercado, el conductor. Es un gasto relevante en Santiago, porque las autopistas urbanas funcionan solo con cobro electrónico y suben de tarifa en horario punta.

    ¿El auto queda a mi nombre al terminar el arriendo?

    Solo si tu contrato es de arriendo con opción de compra. En un arriendo simple devuelves el vehículo al final. Algunos proveedores ofrecen la propiedad tras plazos largos, como 200 semanas, así que revisa el plazo exacto antes de firmar.

  • Alquiler con opción de compra: 12, 18 o 24 meses, ¿qué plazo elegir?

    Alquiler con opción de compra: 12, 18 o 24 meses, ¿qué plazo elegir?

    Elegir el plazo de alquiler con opción de compra importa tanto como la cuota. Un plazo más corto significa una cuota más alta y menos tiempo pagando. Un plazo más largo, en cambio, significa una cuota más liviana, pero un compromiso más extendido. Ninguno de los dos es automáticamente mejor. Depende, más bien, de tu ingreso, tu objetivo y cuánto puedes absorber si una semana viene floja.

    Acá te explicamos la lógica detrás de esa elección, con datos reales del mercado peruano de financiamiento vehicular.

    Lo esencial en 30 segundos

    • Plazo corto: cuota más alta, llegas antes a ser dueño, menos exposición total al riesgo
    • Plazo largo: cuota más liviana, pero compromiso más extendido en el tiempo
    • Dato del mercado peruano: cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados
    • En el leasing tradicional, el dueño legal del vehículo durante el contrato es el banco, no tú
    • El pie ideal en el mercado peruano ronda el 20%
    • Tienes derecho legal a prepagar y reducir capital e intereses

    Por qué el plazo de alquiler cambia todo, no solo la cuota

    El principio es simple, en realidad, una vez que lo desglosas.

    Con un plazo corto, pagas el valor del vehículo en menos tiempo. Cada cuota es más alta. Terminas antes, sin embargo, y la exposición total al riesgo (una avería, un accidente, una baja de ingresos) dura menos.

    Con un plazo largo pasa lo contrario. La cuota baja, lo que alivia la presión sobre tu caja semana a semana. A cambio, quedas comprometido por más tiempo. En varios esquemas de financiamiento, además, el monto total pagado termina siendo mayor.

    Esto no es exclusivo, de hecho, de un alquiler con opción de compra. Es la lógica de cualquier financiamiento distribuido en el tiempo, sea un leasing, un crédito o una suscripción.

    Lo que confirma el mercado peruano

    Vale la pena conocer, entonces, cómo funciona esto en Perú específicamente, más allá de la lógica general.

    Según una guía especializada en financiamiento vehicular, en el leasing tradicional peruano el plazo mínimo suele ser de 24 meses. Durante toda la vigencia del contrato, además, el dueño legal del vehículo es la entidad financiera, no quien lo usa. Es una estructura pensada para mejorar liquidez empresarial. Es distinta, por lo tanto, de un modelo donde la propiedad se construye progresivamente hacia el usuario.

    Hay, por su parte, un dato más específico que conviene tener en cuenta. Cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados. En otras palabras, estirar el plazo más allá de cierto punto no solo alarga tu compromiso. También encarece, además, el costo financiero de forma desproporcionada.

    Diferencia entre leasing tradicional y alquiler con opción de compra en Perú

    El cálculo real antes de elegir el plazo de alquiler

    Esto es, en definitiva, lo que importa más allá del número semanal que ves primero.

    El costo total durante todo el plazo. Una cuota mensual de S/800 suena razonable. Si es a 72 meses, sin embargo, la carga de intereses se vuelve excesiva. Haz siempre la multiplicación completa antes de comparar dos opciones.

    Tu ritmo de ingresos. Si tus semanas son irregulares, una cuota más liviana deja más margen para absorber una mala semana sin poner en riesgo el plan completo.

    Tu objetivo de propiedad. Si te importa más llegar rápido a ser dueño que la comodidad de la cuota semanal, un plazo corto te acerca antes a esa meta, aunque implique un presupuesto más ajustado al inicio.

    Lo que incluye el plan. El seguro, el mantenimiento y el soporte hacen una diferencia real en el cálculo global, no solo el número que aparece cada semana.

    Preguntas para hacer antes de firmar cualquier plazo de alquiler

    Estas preguntas sirven para cualquier proveedor, el nuestro incluido.

    ¿Cuál es el monto total a pagar durante todo el plazo, no solo la cuota semanal? ¿Qué pasa si quieres prepagar antes de tiempo? En Perú tienes derecho legal a hacerlo y reducir capital e intereses. Conviene confirmar, eso sí, que el proceso sea sencillo con el proveedor específico. Por último, ¿la cuota queda fija de principio a fin, o puede variar?

    Si alguna respuesta queda poco clara, pedila por escrito antes de avanzar.

    Preguntas antes de elegir el plazo de un alquiler con opción de compra

    Para quién tiene sentido cada plazo de alquiler

    Si ya tienes una actividad estable, con ingresos regulares documentados en nuestra guía de cuánto gana un conductor en Lima, entonces un plazo corto te permite ser dueño del vehículo más rápido. Sales, además, antes del sistema de pagos periódicos.

    Si recién estás empezando, en cambio, o tus ingresos todavía varían bastante de semana a semana, una cuota más liviana reduce el riesgo de atrasarte mientras te asientas en el oficio.

    Cómo funciona con Naran

    Ofrecemos moto y auto en alquiler con opción de compra en Lima, con distintos plazos según tu perfil y el vehículo elegido. Sin banco, sin aval y sin revisión de historial crediticio. Si quieres ver cómo funciona en otro mercado, lee nuestra guía de alquiler de moto o auto en Asunción. Y si estás por empezar, revisa el check-list del primer mes como repartidor o conductor en Lima.

    👉 Consulta las condiciones — escríbenos por WhatsApp

    Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM

    +51 981 318 852

    Preguntas frecuentes

    ¿Un plazo más corto siempre sale más barato en total?

    Generalmente sí, aunque depende de la estructura exacta del plan. En el mercado peruano, cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados frente a plazos más largos.

    ¿Cuál es el plazo mínimo habitual en Perú para este tipo de financiamiento?

    En el leasing vehicular tradicional, el plazo mínimo suele ser de 24 meses. Para el alquiler con opción de compra específicamente, los plazos varían según el proveedor.

    ¿Quién es el dueño del vehículo durante el contrato?

    Depende del modelo. En el leasing bancario tradicional, la entidad financiera es la dueña legal durante todo el plazo. En un alquiler con opción de compra, la propiedad se va construyendo de forma progresiva hacia quien lo usa.

    ¿Puedo prepagar para reducir el plazo?

    Sí. En Perú tienes derecho legal a realizar pagos adelantados para reducir capital e intereses. Conviene confirmar con el proveedor que el proceso para hacerlo sea sencillo.

    ¿Qué plazo conviene si recién estoy empezando a trabajar en apps?

    Generalmente uno más largo, con una cuota más liviana, porque deja más margen mientras tus ingresos se estabilizan. Un plazo corto conviene más a quien ya tiene una actividad regular y consolidada.

  • Amendes et infractions routières à Dakar : ce qu’il faut savoir

    Amendes et infractions routières à Dakar : ce qu’il faut savoir

    Les amendes routières à Dakar se jouent, en réalité, sur deux plans différents. Il y a ce qui s’applique déjà, et ce qui arrive. Le Sénégal a révisé son barème d’amendes forfaitaires par arrêté ministériel. Il prépare, en parallèle, un nouveau code de la route qui va changer plus en profondeur la façon dont les infractions sont constatées et sanctionnées.

    Mélanger les deux serait une erreur. On te donne, donc, les deux séparément, avec les sources exactes.

    Amendes routières à Dakar : l’essentiel en 30 secondes

    • Le barème actuel vient d’un arrêté ministériel officiel, pas d’une rumeur de rue
    • Stationnement sans signalisation en cas de panne : 20 000 FCFA
    • Défaut de visite technique : 10 000 FCFA
    • Défaut d’assurance : 20 000 FCFA
    • Une réforme plus large arrive : permis à points, vidéo-verbalisation, paiement digitalisé
    • La vidéo-verbalisation n’est pas encore opérationnelle, malgré les rumeurs qui circulent

    Le barème des amendes routières à Dakar aujourd’hui

    Ces montants viennent, précisément, d’un arrêté ministériel officiel (n°009/MEMEFPD/MIT/MSPC). Il a été signé conjointement par les ministères de l’Économie, des Infrastructures et des Transports, et de la Sécurité publique.

    Stationnement sans signalisation en cas de panne : 20 000 FCFA. Si ta voiture tombe en panne, il faut donc la signaler, pas juste la laisser sur la chaussée.

    Défaut de visite technique : 10 000 FCFA. On en a d’ailleurs déjà parlé en détail dans notre guide sur la visite technique au Sénégal.

    Circulation à gauche : 10 000 FCFA pour une voiture, 5 000 FCFA pour une moto.

    Défaut d’assurance : 20 000 FCFA. C’est une raison de plus, alors, pour garder ta couverture à jour, comme on l’a vu dans notre guide sur l’assurance auto.

    Port de casque non homologué : 5 000 FCFA, pour les deux-roues.

    Ce sont, donc, les montants qui s’appliquent concrètement si tu te fais arrêter aujourd’hui. Ce ne sont pas des projections.

    Barème officiel des amendes routières au Sénégal

    La réforme qui arrive, et qui n’est pas encore là

    C’est ici, justement, que beaucoup de confusion circule. Autant, donc, clarifier calmement.

    En mars 2026, le ministre des Transports terrestres et aériens a annoncé que le gouvernement pousse pour une entrée en vigueur du nouveau code de la route au premier semestre 2026. Ce nouveau code prévoit plusieurs changements majeurs. L’introduction d’un permis à points, la vidéo-verbalisation, la digitalisation du paiement des amendes, et une professionnalisation renforcée des chauffeurs avec une formation plus poussée. Le travail technique, à ce moment-là, était réalisé à 80 %.

    Quatre mois plus tard, en juillet 2026, une clarification officielle est venue préciser un point important. Contrairement à ce qui circulait, la vidéo-verbalisation n’est toujours pas opérationnelle.

    Ce que prévoit la réforme, une fois active

    Cette partie n’est pas encore en vigueur. Elle mérite, donc, d’être présentée comme telle, pas comme une règle déjà applicable.

    Le nouveau système prévoit, en effet, un montant de 20 000 FCFA pour plusieurs infractions. Sont concernés : le non-port de la ceinture de sécurité homologuée, l’usage du téléphone au volant, le non-respect du sens de circulation, le dépassement de vitesse entre 5 et 20 km/h, le dépassement de vitesse supérieur à 20 km/h, un dépassement effectué hors des conditions autorisées, et le port d’un casque non homologué pour les deux-roues.

    Le paiement devrait se faire par voie électronique, dans un délai de huit jours. Passé ce délai, cependant, le montant serait majoré de 50 %. Le contrevenant disposerait, par ailleurs, de quinze jours pour contester. Ce recours, toutefois, ne suspendrait pas l’obligation de payer dans les délais.

    Rien de tout ça, cependant, n’est encore actif au moment où on écrit cet article. On le mentionne pour que tu comprennes ce qui s’en vient. Pas pour te faire croire que c’est déjà le cas.

    Réforme du code de la route en préparation au Sénégal

    Qui paie les amendes routières à Dakar

    Ce point compte, d’ailleurs, particulièrement si tu conduis un véhicule qui n’est pas à ton nom.

    Selon les textes sur la vidéo-verbalisation à venir, la responsabilité du paiement incombe au conducteur s’il est identifié. Elle revient, sinon, au propriétaire du véhicule. Pour un chauffeur en location, cela veut dire une chose précise. Tant que tu es clairement identifié comme conducteur au moment de l’infraction, la responsabilité te revient directement, pas au propriétaire du véhicule.

    Comment ça se passe avec Naran

    Nos véhicules sont neufs et passent leur visite technique à jour dès la remise. L’assurance, en plus, est incluse dans le plan de location avec option d’achat. Ce sont donc deux des infractions les plus coûteuses du barème actuel, réglées avant même que tu prennes le volant.

    👉 Écris-nous sur WhatsApp et démarre cette semaine

    Ouest Foire, VDN, près de la station ELTON, Dakar

    +221 76 900 83 53

    Questions fréquentes

    Quelles sont les amendes routières les plus courantes à Dakar aujourd’hui ?

    Selon le barème officiel en vigueur : 20 000 FCFA pour un stationnement sans signalisation en cas de panne ou pour un défaut d’assurance, 10 000 FCFA pour un défaut de visite technique, et 5 000 FCFA pour un casque non homologué.

    La vidéo-verbalisation est-elle déjà active au Sénégal ?

    Non. Une clarification officielle de juillet 2026 précise que, contrairement aux rumeurs, la vidéo-verbalisation n’est pas encore opérationnelle, même si elle fait partie du nouveau code de la route en préparation.

    Qu’est-ce qui va changer avec le nouveau code de la route ?

    L’introduction d’un permis à points, la vidéo-verbalisation, la digitalisation du paiement des amendes, et une formation renforcée pour les chauffeurs professionnels. Le gouvernement visait une entrée en vigueur au premier semestre 2026.

    Qui doit payer l’amende si je conduis un véhicule loué ?

    Si tu es identifié comme le conducteur au moment de l’infraction, la responsabilité du paiement te revient directement, pas au propriétaire du véhicule.

    Le défaut de visite technique coûte combien à Dakar ?

    10 000 FCFA selon le barème officiel actuel, en plus du risque de voir ton véhicule immobilisé selon la gravité de la situation.

  • Alquiler de moto o auto con opción de compra en Asunción: cómo funciona

    Alquiler de moto o auto con opción de compra en Asunción: cómo funciona

    Hay una diferencia enorme entre pagar por usar un vehículo y pagar para terminar siendo dueño de él. El monto semanal, sin embargo, puede verse parecido en ambos casos. Esa diferencia es, justamente, lo que separa un alquiler común de un alquiler con opción de compra.

    Acá te explicamos, entonces, cómo funciona el mecanismo. Qué existe hoy en el mercado paraguayo, y qué preguntar antes de firmar cualquier cosa.

    Lo esencial en 30 segundos

    • La diferencia clave: en el alquiler diario, el dinero se pierde; en el alquiler con opción de compra, se acumula hacia la propiedad
    • Plazos habituales en Paraguay: empresas del rubro ya trabajan con contratos de 12 a 36 meses
    • No es un crédito bancario: no evalúa tu historial financiero, sino tu capacidad de pago actual
    • El costo total no siempre es el más bajo, y eso hay que saberlo antes de comparar
    • Lo que preguntar siempre: el monto total del plan, no solo la cuota semanal
    • Naran Paraguay: todavía en preventa, con lista de espera abierta

    Alquiler con opción de compra: para usar o para ser dueño

    Esta es, precisamente, la distinción que cambia todo el cálculo.

    En un alquiler diario o semanal común, pagás por el uso del vehículo durante ese período. Cuando el contrato termina, devolvés el auto o la moto. No queda nada, entonces, a tu nombre. Como ya vimos en nuestra guía sobre cuánto gana un conductor en Asunción, alquilar un auto para trabajar cuesta entre ₲150.000 y ₲200.000 por día. Es un gasto que se repite indefinidamente sin construir nada.

    En un alquiler con opción de compra, en cambio, cada pago que hacés te acerca a la propiedad del vehículo. Al completar el plan, el auto o la moto queda a tu nombre. La lógica de fondo, por lo tanto, es distinta. No estás pagando por usar algo ajeno. Estás pagando, más bien, para que termine siendo tuyo.

    Lo que ya existe: la opción de compra en el mercado paraguayo

    Vale la pena saber, además, que este modelo no es una novedad exclusiva de una sola empresa.

    Empresas paraguayas de este rubro ya ofrecen contratos de alquiler con opción de compra con plazos de entre 12 y 36 meses, adaptando el plan según el cliente. Esto confirma, por lo tanto, que la flexibilidad de plazos es una práctica establecida en el mercado local. Gran parte de esa oferta, eso sí, apunta a empresas que renuevan flotas corporativas, no necesariamente a conductores individuales de apps. En términos legales, este esquema se conoce como arrendamiento financiero.

    El crédito bancario evalúa tu pasado, esto evalúa tu presente

    Acá está, justamente, la diferencia estructural que más te conviene entender.

    Un banco te pide historial financiero, ingresos documentados y a veces años de antigüedad laboral para aprobar un crédito. Un conductor de apps genera ingresos reales. Esos ingresos, sin embargo, no siempre llegan en el formato que un banco sabe leer: recibo de sueldo fijo, empleador único, cuenta bancaria con movimientos regulares.

    El alquiler con opción de compra parte, en cambio, de otra pregunta. No mira tu historial, sino si podés pagar hoy con lo que generás trabajando. Es la misma lógica que ya vimos aplicada en otros países de la región. Es, justamente, lo que hace accesible este modelo para quien recién empieza en plataformas.

    Diferencia entre crédito bancario y alquiler con opción de compra

    El costo total de la opción de compra no siempre es el más bajo

    Sería deshonesto, de hecho, no mencionar esto.

    Un alquiler con opción de compra suele costar más en total que un crédito bancario tradicional, cuando ese crédito está disponible y aprobado. La ventaja no está, sin embargo, en el precio final. Está en el acceso: no pide aval, no pide historial, y empezás a trabajar con el vehículo de inmediato. La pregunta real, entonces, no es cuál opción es más barata en abstracto. Es cuál está realmente a tu alcance hoy.

    Qué preguntar antes de firmar un plan con opción de compra

    Estas preguntas sirven, de hecho, para cualquier proveedor de este tipo de plan, el nuestro incluido.

    ¿Cuál es el monto total a pagar durante todo el plazo del contrato, no solo la cuota semanal? ¿Qué pasa si querés cancelar antes de tiempo? ¿El vehículo incluye seguro y mantenimiento, o son gastos aparte? ¿En qué momento exacto pasa a estar a tu nombre?

    Si alguna respuesta queda poco clara, entonces, pedila por escrito antes de avanzar.

    Preguntas antes de firmar un contrato de alquiler con opción de compra

    Cómo se calcula el paso a la propiedad

    Un detalle que conviene entender antes de comparar dos ofertas entre sí.

    En la mayoría de estos planes, el pago semanal se divide en dos componentes, aunque no siempre te lo muestren de forma separada. Una parte cubre el uso del vehículo durante esa semana. La otra parte se acumula como abono hacia el precio final de compra. Cuanto más avanza el plan, mayor es la proporción que corresponde a ese abono, hasta que al llegar al último pago el vehículo pasa a estar completamente a tu nombre.

    Esto explica por qué cancelar un plan a la mitad no te devuelve la mitad del vehículo. Lo que se pierde al cancelar antes de tiempo es justamente esa acumulación, y por eso vale la pena preguntar desde el inicio qué pasa si necesitás salir del contrato antes del plazo pactado.

    Cómo funciona con Naran

    Estamos por lanzar en Paraguay el alquiler con opción de compra de motos y autos. Pagás mientras trabajás y, al completar el plan, el vehículo queda a tu nombre, sin banco, sin aval y sin revisión de historial crediticio.

    Si querés ser de los primeros en acceder cuando abramos, dejanos tus datos.

    👉 Sumate a la lista de espera de Naran Paraguay — escribinos por WhatsApp

    Preguntas frecuentes

    ¿Cuál es la diferencia entre alquiler diario y alquiler con opción de compra?

    En el alquiler diario, pagás por usar el vehículo y no te queda nada al terminar el contrato. En el alquiler con opción de compra, cada pago te acerca a ser dueño, y al completar el plan el vehículo queda a tu nombre.

    ¿El alquiler con opción de compra revisa mi historial crediticio?

    No, porque no es un crédito bancario. Evalúa tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero pasado.

    ¿Es más barato que un crédito bancario?

    No necesariamente. Suele costar más en total cuando el crédito bancario está disponible y aprobado. La ventaja es el acceso: no pide aval ni historial, y podés empezar a trabajar de inmediato.

    ¿Cuánto dura un contrato de alquiler con opción de compra en Paraguay?

    Empresas del sector ya trabajan con plazos de entre 12 y 36 meses, aunque las condiciones exactas varían según el proveedor y el tipo de cliente.

    ¿Naran ya ofrece este servicio en Paraguay?

    Todavía no. Estamos en preventa, con lista de espera abierta para quienes quieran ser de los primeros en acceder cuando lancemos el servicio.