Author: Artyom Makaev

  • Crédito para moto o auto sin Informconf en Paraguay

    Crédito para moto o auto sin Informconf en Paraguay

    Conseguir un crédito sin Informconf Paraguay para financiar una moto o un auto sí es posible, aunque no siempre por la vía bancaria tradicional. Un banco paraguayo puede financiar el 100% de un vehículo 0 km, sin entrega inicial y a sola firma. Suena generoso, y en parte lo es. El problema, sin embargo, aparece en la letra que casi nadie destaca al principio. Eso solo aplica si tenés Informconf limpio.

    Para un conductor de apps con ingresos reales pero variables, esa condición puede ser, justamente, la que cierra la puerta antes de llegar a la parte buena. Acá te mostramos qué exige cada camino del mercado paraguayo, y qué existe cuando el historial no está del todo limpio.

    Lo esencial en 30 segundos

    • El crédito bancario puede financiar hasta el 100% del vehículo, pero exige Informconf limpio e ingresos comprobables
    • Las financieras son más flexibles que los bancos, con tasas más altas
    • Las cooperativas ofrecen buenas condiciones, pero piden ser socio con aporte previo
    • Las automotoras financian directamente, con posesión inmediata y menos exigencias, a cambio de un costo total mayor
    • La entrega inicial ideal ronda entre 20% y 30% del valor del vehículo
    • Existen préstamos que no revisan Informconf, aunque igual evalúan tu caso particular

    Lo que ofrece el crédito bancario, con su condición real

    Empecemos, entonces, por la opción que parece más atractiva en el papel.

    Un banco como Itaú financia hasta el 100% del valor de un vehículo 0 km, sin entrega inicial, a sola firma, y a plazos de hasta 60 meses. El monto mínimo de financiación ronda los Gs. 20.000.000 o USD 4.000. El banco, además, permite sumar el ingreso del cónyuge para mejorar tu perfil.

    La condición que separa esto de una opción real para todos es el historial limpio en Informconf, junto con ingresos comprobables y comprobante de domicilio reciente. Para un conductor de apps, ese ingreso es real. No siempre llega, sin embargo, en el formato que el banco sabe leer. Un historial con manchas de etapas anteriores, entonces, puede bloquear la solicitud antes de que el resto importe.
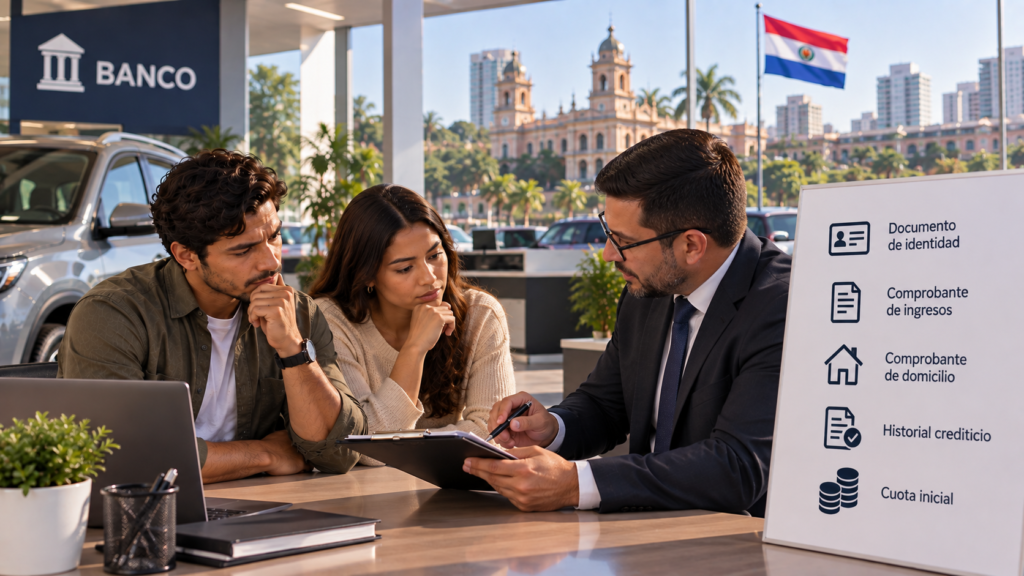
    Requisitos del crédito bancario para vehículo en Paraguay

    Otras vías para un crédito sin Informconf Paraguay

    Cuando el banco no es una opción, todavía quedan, sin embargo, caminos reales, cada uno con su lógica.

    Las financieras son más flexibles que los bancos en cuanto a requisitos, pero cobran tasas más altas a cambio. Funcionan bien para perfiles con historial corto o ingresos variables, exactamente el perfil de muchos conductores de apps.

    Las cooperativas ofrecen tasas competitivas y condiciones más comprensivas con situaciones particulares, pero requieren que seas socio, generalmente con un aporte previo, y a veces limitan el monto máximo disponible.

    La financiación propia de las automotoras es la vía más rápida: posesión inmediata del vehículo, primera cuota recién a los 30 días, y tolerancia con historiales imperfectos. A cambio, el costo total suele ser mayor que el de un banco o una cooperativa.

    Hay una brújula práctica que resume esto bastante bien. Si sos asalariado con Informconf limpio, el banco es tu primera opción. Si ya sos socio de una cooperativa con antigüedad, cotizá ahí antes de firmar nada. Y si necesitás el vehículo ya, o tu historial tiene manchas, una automotora establecida con financiación propia puede ser el camino. Leé, eso sí, el contrato completo antes de firmar.

    Crédito sin Informconf Paraguay: qué opciones existen

    Vale la pena, entonces, mencionar esta categoría, con una aclaración honesta.

    En el mercado paraguayo circulan opciones de financiamiento pensadas para quienes tuvieron atrasos en el pasado. Esto incluye a quienes ya cancelaron esas deudas pero todavía aparecen en el buró de crédito. Esto no significa aprobación automática, sin embargo. Cada caso se evalúa igual, y la aprobación depende de qué tan importante sea la deuda que arrastrás.

    Es una puerta real para algunos perfiles. No es, sin embargo, una solución garantizada. Conviene tratarla como tal, entonces, antes de ilusionarte con un sí seguro.
    Alternativas de financiamiento sin revisión de historial en Paraguay

    El verdadero costo de la entrada inicial

    Este número pesa, de hecho, más de lo que parece a primera vista.

    Tener entre 20% y 30% del valor del vehículo como entrega inicial es lo que separa un crédito caro de uno con condiciones razonables. Con menos del 20%, las tasas suben. Algunos bancos, incluso, directamente no financian la operación. Cada 5% adicional de entrega, por su parte, puede bajar la tasa de forma significativa. Esa diferencia acumulada en intereses, además, suele pesar más que la depreciación del vehículo durante el tiempo que tardarías en juntar ese dinero.

    Prenda o crédito personal: la garantía cambia el resultado

    Un detalle que pocos comparan antes de firmar, y que vale la pena entender.

    Cuando financiás un vehículo, la entidad suele exigir una garantía a cambio del riesgo que asume. La forma más común en Paraguay es la prenda sobre el propio vehículo: si dejás de pagar, la entidad puede recuperarlo, y a cambio de esa seguridad, la tasa suele ser más baja. La otra opción es el crédito personal, sin prenda específica, generalmente con una tasa más alta porque la entidad no tiene ese respaldo directo.

    Para la mayoría, el crédito prendario gana por la diferencia de tasa a lo largo del plazo. Pero si tenés pensado vender o cambiar el vehículo antes de terminar de pagar, el crédito personal te da más libertad para hacerlo sin depender de que la entidad libere la prenda primero.

    Preguntas antes de firmar un crédito sin Informconf Paraguay

    Estas preguntas sirven para cualquier institución, la nuestra incluida.

    ¿Cuál es el monto total a pagar durante todo el plazo, no solo la cuota mensual? ¿La garantía es prenda sobre el vehículo o crédito personal, y qué implica eso si querés vender antes de terminar de pagar? ¿Qué pasa si tu situación de ingresos cambia a mitad de camino?

    Si alguna respuesta queda poco clara, pedila por escrito antes de avanzar.

    Crédito sin Informconf Paraguay: cómo funciona con Naran

    Nuestro modelo de arriendo con opción de compra no revisa Informconf, porque no es un crédito bancario. Evalúa, en cambio, tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero pasado. Es una forma real de acceder a un crédito sin Informconf Paraguay para tu próxima moto o auto.

    Estamos por lanzar este servicio en Paraguay. Si querés ser de los primeros en acceder, dejanos tus datos.

    👉 Sumate a la lista de espera de Naran Paraguay — escribinos por WhatsApp

    Preguntas frecuentes

    ¿Puedo conseguir un crédito vehicular en Paraguay sin Informconf limpio?

    Un crédito sin Informconf Paraguay es difícil de conseguir por la vía bancaria tradicional, que exige historial limpio. Existen financieras más flexibles, financiación propia de automotoras, y algunos préstamos específicos que no revisan Informconf, aunque igual evalúan cada caso particular.

    ¿Cuánto conviene tener de entrega inicial?

    Entre 20% y 30% del valor del vehículo. Por debajo de ese rango, las tasas suben y algunos bancos no financian la operación directamente.

    ¿Qué diferencia hay entre financiar con banco, cooperativa o automotora?

    El banco ofrece las mejores tasas y plazos más largos, pero exige historial limpio. Por su parte, la cooperativa premia la antigüedad de sus socios con condiciones más flexibles. En cambio, la automotora da posesión inmediata con menos requisitos, a cambio de un costo total mayor.

    ¿La financiación de la automotora es una opción seria?

    Sí, aunque conviene comparar el costo total antes de firmar. Es más accesible que un banco, pero el costo financiero suele ser mayor.

    ¿El alquiler con opción de compra revisa Informconf?

    No, porque no es un crédito bancario. Evalúa tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero.
  • Arriendo de auto para Uber y DiDi en Santiago: precios y qué incluye en 2026

    Arriendo de auto para Uber y DiDi en Santiago: precios y qué incluye en 2026

    El arriendo de auto para Uber en Santiago va desde alrededor de $90.000 semanales hasta más de $242.000, según el proveedor y el tipo de vehículo. Es una diferencia enorme. Además, no se explica solo por el auto.

    Lo que realmente cambia el cálculo de un arriendo de auto son las condiciones: a qué app estás obligado, quién paga el TAG, cuánta garantía te piden y si al final el auto queda tuyo o vuelve a la empresa. Acá comparamos todo eso con datos públicos de las propias empresas.

    👉 Escríbenos por WhatsApp y revisamos tu caso

    Lo esencial en 30 segundos

    • Rango de precios semanales: desde unos $90.000 hasta sobre $242.000, según proveedor
    • Garantías del mercado: desde 3 UF hasta $350.000, generalmente pagables en cuotas
    • Ojo con la exclusividad: algunos planes exigen que al menos el 50% de tus kilómetros sean en Uber
    • El TAG casi siempre lo paga el conductor, y en Santiago eso pesa
    • Cobertura limitada: varios proveedores operan solo dentro de la Provincia de Santiago

    Cuánto cuesta el arriendo de auto para Uber en Santiago

    Estos son datos públicos de las propias empresas. Así tienes una referencia real del mercado.

    AUTO-CHECK parte desde $90.000 semanales, pagados por adelantado, con una garantía total de 3 UF que puedes pagar en cuotas desde $60.000. Trabaja con Uber, DiDi e InDrive.

    GoCab ajustó su arriendo a $242.000 semanales, con la carga eléctrica y el TAG a cargo del conductor.

    Tucar, en cambio, no publica un precio fijo. Sus planes se componen de un costo base más un variable por kilómetro, y dependen además de tu categoría en Uber Pro y del valor de la UF de la semana. Su garantía es de $350.000, pagable en cuotas semanales.

    La conclusión práctica es simple. Comparar solo el número semanal, en efecto, te puede llevar a una mala decisión. Lo que define tu ganancia real son las condiciones que vienen detrás.

    Comparación de precios de arriendo de auto para Uber en Santiago

    Las condiciones del arriendo de auto que casi nadie compara

    Acá está, justamente, la parte que suele decidir si un plan te conviene o no.

    La exclusividad con una app. Tucar exige que al menos el 50% de los kilómetros semanales sean en Uber. El resto puedes usarlo en otras aplicaciones o para fines personales. Sin embargo, si tu estrategia es manejar en varias apps a la vez para maximizar ingresos, esa condición te limita.

    La zona de cobertura. Tucar opera solo dentro de la Provincia de Santiago. Por lo tanto, si vives fuera de esa zona, simplemente no calificas, por muy bueno que sea el plan.

    La edad mínima. Tucar pide 25 años o más. Otros proveedores, en cambio, no publican ese límite, así que conviene preguntarlo directamente.

    El TAG y los peajes. En la mayoría de los planes del mercado corren por cuenta del conductor. Como vimos en nuestra guía de cuánto gana un conductor de Uber en Santiago, las autopistas urbanas de la ciudad funcionan solo con cobro electrónico y suben de tarifa en horario punta. No es un gasto menor.

    Quién administra tus ganancias. En el modelo de Tucar, la empresa recauda tus ganancias de Uber y descuenta de ahí los costos del arriendo. Cada lunes recibes la liquidación, y si el resultado es negativo, tienes hasta el martes para pagar la diferencia. Es un esquema ordenado. Significa, sin embargo, que tu plata pasa primero por un tercero.

    La garantía: el costo real de entrada en un arriendo de auto

    Este es, además, el monto que muchos no consideran al comparar precios semanales.

    Tucar pide una garantía de $350.000, que puedes pagar antes de recibir el auto o en cuotas semanales descontadas de tus ganancias. AUTO-CHECK pide 3 UF en total, con una primera cuota desde $60.000 y el saldo acordado al firmar.

    La buena noticia es que casi todo el mercado permite pagarla en cuotas. Eso baja bastante la barrera de entrada frente a comprar un auto. Ahí, en cambio, el pie inicial es mucho mayor y no negociable.

    Arriendo simple o arriendo con opción de compra

    Esta es la distinción más importante del artículo, y conviene entenderla bien antes de firmar.

    En un arriendo simple, pagas por usar el auto. Cuando terminas el contrato, devuelves el vehículo y no queda nada a tu nombre. Es útil, entonces, si necesitas trabajar ya y no te interesa la propiedad.

    En un arriendo con opción de compra, cada pago te acerca a ser dueño. Al completar el plan, el auto queda a tu nombre.

    Vale la pena ser justos acá. Algunos proveedores de arriendo también ofrecen una salida hacia la propiedad. Tucar, por ejemplo, indica que a la semana 200 de arriendo el conductor se queda con el auto por $1. Son casi cuatro años de arriendo continuo. Es, por lo tanto, un camino real pero largo.

    Lo importante es que sepas qué estás firmando en tu arriendo de auto. Por eso, si tu objetivo es terminar con un auto propio, revisa desde el primer día en cuántas semanas ocurre eso y bajo qué condiciones.

    Qué preguntar antes de firmar un arriendo de auto

    Estas preguntas sirven para cualquier proveedor, incluido nosotros. Pide las respuestas por escrito.

    Primero, ¿el valor semanal es fijo o varía según kilómetros y UF? Segundo, ¿quién paga el TAG, las multas y las mantenciones? Tercero, ¿estoy obligado a manejar en una app específica? Cuarto, ¿cuánto es la garantía y en cuántas cuotas puedo pagarla? Y quinto, ¿el auto queda a mi nombre al final, en qué plazo y con qué requisitos?

    Si alguna respuesta es vaga, insiste hasta tenerla clara. Un contrato serio, de hecho, se explica sin rodeos.

    Qué revisar antes de firmar un contrato de arriendo de auto

    Cómo funciona con Naran

    Trabajamos con arriendo con opción de compra en Santiago: pagas mientras trabajas y, al completar el plan, el auto queda a tu nombre. Sin banco, sin aval y sin revisión de historial crediticio en DICOM.

    Si quieres ver cómo se compara esta vía con un crédito automotriz tradicional, lo desarrollamos en detalle en nuestra guía de financiamiento sin historial.

    👉 Consulta las condiciones de Naran — escríbenos por WhatsApp

    Preguntas frecuentes

    ¿Cuánto cuesta arrendar un auto para Uber en Santiago?

    El rango del mercado va desde alrededor de $90.000 semanales hasta sobre $242.000, según el proveedor y el vehículo. Algunos planes no tienen precio fijo, sino un costo base más un variable por kilómetro.

    ¿Cuánta garantía piden para arrendar?

    Depende del proveedor: hay garantías de 3 UF y otras de $350.000. En general se pueden pagar en cuotas semanales, lo que baja bastante la barrera de entrada.

    ¿Puedo manejar en varias apps con un auto arrendado?

    Depende del contrato. Algunos proveedores exigen que al menos el 50% de tus kilómetros semanales sean en una app específica. Otros permiten trabajar con Uber, DiDi e InDrive sin restricción. Conviene confirmarlo antes de firmar.

    ¿Quién paga el TAG y los peajes?

    En la mayoría de los planes del mercado, el conductor. Es un gasto relevante en Santiago, porque las autopistas urbanas funcionan solo con cobro electrónico y suben de tarifa en horario punta.

    ¿El auto queda a mi nombre al terminar el arriendo?

    Solo si tu contrato es de arriendo con opción de compra. En un arriendo simple devuelves el vehículo al final. Algunos proveedores ofrecen la propiedad tras plazos largos, como 200 semanas, así que revisa el plazo exacto antes de firmar.

  • Alquiler con opción de compra: 12, 18 o 24 meses, ¿qué plazo elegir?

    Alquiler con opción de compra: 12, 18 o 24 meses, ¿qué plazo elegir?

    Elegir el plazo de alquiler con opción de compra importa tanto como la cuota. Un plazo más corto significa una cuota más alta y menos tiempo pagando. Un plazo más largo, en cambio, significa una cuota más liviana, pero un compromiso más extendido. Ninguno de los dos es automáticamente mejor. Depende, más bien, de tu ingreso, tu objetivo y cuánto puedes absorber si una semana viene floja.

    Acá te explicamos la lógica detrás de esa elección, con datos reales del mercado peruano de financiamiento vehicular.

    Lo esencial en 30 segundos

    • Plazo corto: cuota más alta, llegas antes a ser dueño, menos exposición total al riesgo
    • Plazo largo: cuota más liviana, pero compromiso más extendido en el tiempo
    • Dato del mercado peruano: cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados
    • En el leasing tradicional, el dueño legal del vehículo durante el contrato es el banco, no tú
    • El pie ideal en el mercado peruano ronda el 20%
    • Tienes derecho legal a prepagar y reducir capital e intereses

    Por qué el plazo de alquiler cambia todo, no solo la cuota

    El principio es simple, en realidad, una vez que lo desglosas.

    Con un plazo corto, pagas el valor del vehículo en menos tiempo. Cada cuota es más alta. Terminas antes, sin embargo, y la exposición total al riesgo (una avería, un accidente, una baja de ingresos) dura menos.

    Con un plazo largo pasa lo contrario. La cuota baja, lo que alivia la presión sobre tu caja semana a semana. A cambio, quedas comprometido por más tiempo. En varios esquemas de financiamiento, además, el monto total pagado termina siendo mayor.

    Esto no es exclusivo, de hecho, de un alquiler con opción de compra. Es la lógica de cualquier financiamiento distribuido en el tiempo, sea un leasing, un crédito o una suscripción.

    Lo que confirma el mercado peruano

    Vale la pena conocer, entonces, cómo funciona esto en Perú específicamente, más allá de la lógica general.

    Según una guía especializada en financiamiento vehicular, en el leasing tradicional peruano el plazo mínimo suele ser de 24 meses. Durante toda la vigencia del contrato, además, el dueño legal del vehículo es la entidad financiera, no quien lo usa. Es una estructura pensada para mejorar liquidez empresarial. Es distinta, por lo tanto, de un modelo donde la propiedad se construye progresivamente hacia el usuario.

    Hay, por su parte, un dato más específico que conviene tener en cuenta. Cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados. En otras palabras, estirar el plazo más allá de cierto punto no solo alarga tu compromiso. También encarece, además, el costo financiero de forma desproporcionada.

    Diferencia entre leasing tradicional y alquiler con opción de compra en Perú

    El cálculo real antes de elegir el plazo de alquiler

    Esto es, en definitiva, lo que importa más allá del número semanal que ves primero.

    El costo total durante todo el plazo. Una cuota mensual de S/800 suena razonable. Si es a 72 meses, sin embargo, la carga de intereses se vuelve excesiva. Haz siempre la multiplicación completa antes de comparar dos opciones.

    Tu ritmo de ingresos. Si tus semanas son irregulares, una cuota más liviana deja más margen para absorber una mala semana sin poner en riesgo el plan completo.

    Tu objetivo de propiedad. Si te importa más llegar rápido a ser dueño que la comodidad de la cuota semanal, un plazo corto te acerca antes a esa meta, aunque implique un presupuesto más ajustado al inicio.

    Lo que incluye el plan. El seguro, el mantenimiento y el soporte hacen una diferencia real en el cálculo global, no solo el número que aparece cada semana.

    Preguntas para hacer antes de firmar cualquier plazo de alquiler

    Estas preguntas sirven para cualquier proveedor, el nuestro incluido.

    ¿Cuál es el monto total a pagar durante todo el plazo, no solo la cuota semanal? ¿Qué pasa si quieres prepagar antes de tiempo? En Perú tienes derecho legal a hacerlo y reducir capital e intereses. Conviene confirmar, eso sí, que el proceso sea sencillo con el proveedor específico. Por último, ¿la cuota queda fija de principio a fin, o puede variar?

    Si alguna respuesta queda poco clara, pedila por escrito antes de avanzar.

    Preguntas antes de elegir el plazo de un alquiler con opción de compra

    Para quién tiene sentido cada plazo de alquiler

    Si ya tienes una actividad estable, con ingresos regulares documentados en nuestra guía de cuánto gana un conductor en Lima, entonces un plazo corto te permite ser dueño del vehículo más rápido. Sales, además, antes del sistema de pagos periódicos.

    Si recién estás empezando, en cambio, o tus ingresos todavía varían bastante de semana a semana, una cuota más liviana reduce el riesgo de atrasarte mientras te asientas en el oficio.

    Cómo funciona con Naran

    Ofrecemos moto y auto en alquiler con opción de compra en Lima, con distintos plazos según tu perfil y el vehículo elegido. Sin banco, sin aval y sin revisión de historial crediticio. Si quieres ver cómo funciona en otro mercado, lee nuestra guía de alquiler de moto o auto en Asunción. Y si estás por empezar, revisa el check-list del primer mes como repartidor o conductor en Lima.

    👉 Consulta las condiciones — escríbenos por WhatsApp

    Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM

    +51 981 318 852

    Preguntas frecuentes

    ¿Un plazo más corto siempre sale más barato en total?

    Generalmente sí, aunque depende de la estructura exacta del plan. En el mercado peruano, cualquier plazo por debajo de los 36 meses reduce significativamente el impacto de los intereses acumulados frente a plazos más largos.

    ¿Cuál es el plazo mínimo habitual en Perú para este tipo de financiamiento?

    En el leasing vehicular tradicional, el plazo mínimo suele ser de 24 meses. Para el alquiler con opción de compra específicamente, los plazos varían según el proveedor.

    ¿Quién es el dueño del vehículo durante el contrato?

    Depende del modelo. En el leasing bancario tradicional, la entidad financiera es la dueña legal durante todo el plazo. En un alquiler con opción de compra, la propiedad se va construyendo de forma progresiva hacia quien lo usa.

    ¿Puedo prepagar para reducir el plazo?

    Sí. En Perú tienes derecho legal a realizar pagos adelantados para reducir capital e intereses. Conviene confirmar con el proveedor que el proceso para hacerlo sea sencillo.

    ¿Qué plazo conviene si recién estoy empezando a trabajar en apps?

    Generalmente uno más largo, con una cuota más liviana, porque deja más margen mientras tus ingresos se estabilizan. Un plazo corto conviene más a quien ya tiene una actividad regular y consolidada.

  • Amendes et infractions routières à Dakar : ce qu’il faut savoir

    Amendes et infractions routières à Dakar : ce qu’il faut savoir

    Les amendes routières à Dakar se jouent, en réalité, sur deux plans différents. Il y a ce qui s’applique déjà, et ce qui arrive. Le Sénégal a révisé son barème d’amendes forfaitaires par arrêté ministériel. Il prépare, en parallèle, un nouveau code de la route qui va changer plus en profondeur la façon dont les infractions sont constatées et sanctionnées.

    Mélanger les deux serait une erreur. On te donne, donc, les deux séparément, avec les sources exactes.

    Amendes routières à Dakar : l’essentiel en 30 secondes

    • Le barème actuel vient d’un arrêté ministériel officiel, pas d’une rumeur de rue
    • Stationnement sans signalisation en cas de panne : 20 000 FCFA
    • Défaut de visite technique : 10 000 FCFA
    • Défaut d’assurance : 20 000 FCFA
    • Une réforme plus large arrive : permis à points, vidéo-verbalisation, paiement digitalisé
    • La vidéo-verbalisation n’est pas encore opérationnelle, malgré les rumeurs qui circulent

    Le barème des amendes routières à Dakar aujourd’hui

    Ces montants viennent, précisément, d’un arrêté ministériel officiel (n°009/MEMEFPD/MIT/MSPC). Il a été signé conjointement par les ministères de l’Économie, des Infrastructures et des Transports, et de la Sécurité publique.

    Stationnement sans signalisation en cas de panne : 20 000 FCFA. Si ta voiture tombe en panne, il faut donc la signaler, pas juste la laisser sur la chaussée.

    Défaut de visite technique : 10 000 FCFA. On en a d’ailleurs déjà parlé en détail dans notre guide sur la visite technique au Sénégal.

    Circulation à gauche : 10 000 FCFA pour une voiture, 5 000 FCFA pour une moto.

    Défaut d’assurance : 20 000 FCFA. C’est une raison de plus, alors, pour garder ta couverture à jour, comme on l’a vu dans notre guide sur l’assurance auto.

    Port de casque non homologué : 5 000 FCFA, pour les deux-roues.

    Ce sont, donc, les montants qui s’appliquent concrètement si tu te fais arrêter aujourd’hui. Ce ne sont pas des projections.

    Barème officiel des amendes routières au Sénégal

    La réforme qui arrive, et qui n’est pas encore là

    C’est ici, justement, que beaucoup de confusion circule. Autant, donc, clarifier calmement.

    En mars 2026, le ministre des Transports terrestres et aériens a annoncé que le gouvernement pousse pour une entrée en vigueur du nouveau code de la route au premier semestre 2026. Ce nouveau code prévoit plusieurs changements majeurs. L’introduction d’un permis à points, la vidéo-verbalisation, la digitalisation du paiement des amendes, et une professionnalisation renforcée des chauffeurs avec une formation plus poussée. Le travail technique, à ce moment-là, était réalisé à 80 %.

    Quatre mois plus tard, en juillet 2026, une clarification officielle est venue préciser un point important. Contrairement à ce qui circulait, la vidéo-verbalisation n’est toujours pas opérationnelle.

    Ce que prévoit la réforme, une fois active

    Cette partie n’est pas encore en vigueur. Elle mérite, donc, d’être présentée comme telle, pas comme une règle déjà applicable.

    Le nouveau système prévoit, en effet, un montant de 20 000 FCFA pour plusieurs infractions. Sont concernés : le non-port de la ceinture de sécurité homologuée, l’usage du téléphone au volant, le non-respect du sens de circulation, le dépassement de vitesse entre 5 et 20 km/h, le dépassement de vitesse supérieur à 20 km/h, un dépassement effectué hors des conditions autorisées, et le port d’un casque non homologué pour les deux-roues.

    Le paiement devrait se faire par voie électronique, dans un délai de huit jours. Passé ce délai, cependant, le montant serait majoré de 50 %. Le contrevenant disposerait, par ailleurs, de quinze jours pour contester. Ce recours, toutefois, ne suspendrait pas l’obligation de payer dans les délais.

    Rien de tout ça, cependant, n’est encore actif au moment où on écrit cet article. On le mentionne pour que tu comprennes ce qui s’en vient. Pas pour te faire croire que c’est déjà le cas.

    Réforme du code de la route en préparation au Sénégal

    Qui paie les amendes routières à Dakar

    Ce point compte, d’ailleurs, particulièrement si tu conduis un véhicule qui n’est pas à ton nom.

    Selon les textes sur la vidéo-verbalisation à venir, la responsabilité du paiement incombe au conducteur s’il est identifié. Elle revient, sinon, au propriétaire du véhicule. Pour un chauffeur en location, cela veut dire une chose précise. Tant que tu es clairement identifié comme conducteur au moment de l’infraction, la responsabilité te revient directement, pas au propriétaire du véhicule.

    Comment ça se passe avec Naran

    Nos véhicules sont neufs et passent leur visite technique à jour dès la remise. L’assurance, en plus, est incluse dans le plan de location avec option d’achat. Ce sont donc deux des infractions les plus coûteuses du barème actuel, réglées avant même que tu prennes le volant.

    👉 Écris-nous sur WhatsApp et démarre cette semaine

    Ouest Foire, VDN, près de la station ELTON, Dakar

    +221 76 900 83 53

    Questions fréquentes

    Quelles sont les amendes routières les plus courantes à Dakar aujourd’hui ?

    Selon le barème officiel en vigueur : 20 000 FCFA pour un stationnement sans signalisation en cas de panne ou pour un défaut d’assurance, 10 000 FCFA pour un défaut de visite technique, et 5 000 FCFA pour un casque non homologué.

    La vidéo-verbalisation est-elle déjà active au Sénégal ?

    Non. Une clarification officielle de juillet 2026 précise que, contrairement aux rumeurs, la vidéo-verbalisation n’est pas encore opérationnelle, même si elle fait partie du nouveau code de la route en préparation.

    Qu’est-ce qui va changer avec le nouveau code de la route ?

    L’introduction d’un permis à points, la vidéo-verbalisation, la digitalisation du paiement des amendes, et une formation renforcée pour les chauffeurs professionnels. Le gouvernement visait une entrée en vigueur au premier semestre 2026.

    Qui doit payer l’amende si je conduis un véhicule loué ?

    Si tu es identifié comme le conducteur au moment de l’infraction, la responsabilité du paiement te revient directement, pas au propriétaire du véhicule.

    Le défaut de visite technique coûte combien à Dakar ?

    10 000 FCFA selon le barème officiel actuel, en plus du risque de voir ton véhicule immobilisé selon la gravité de la situation.

  • Alquiler de moto o auto con opción de compra en Asunción: cómo funciona

    Alquiler de moto o auto con opción de compra en Asunción: cómo funciona

    Hay una diferencia enorme entre pagar por usar un vehículo y pagar para terminar siendo dueño de él. El monto semanal, sin embargo, puede verse parecido en ambos casos. Esa diferencia es, justamente, lo que separa un alquiler común de un alquiler con opción de compra.

    Acá te explicamos, entonces, cómo funciona el mecanismo. Qué existe hoy en el mercado paraguayo, y qué preguntar antes de firmar cualquier cosa.

    Lo esencial en 30 segundos

    • La diferencia clave: en el alquiler diario, el dinero se pierde; en el alquiler con opción de compra, se acumula hacia la propiedad
    • Plazos habituales en Paraguay: empresas del rubro ya trabajan con contratos de 12 a 36 meses
    • No es un crédito bancario: no evalúa tu historial financiero, sino tu capacidad de pago actual
    • El costo total no siempre es el más bajo, y eso hay que saberlo antes de comparar
    • Lo que preguntar siempre: el monto total del plan, no solo la cuota semanal
    • Naran Paraguay: todavía en preventa, con lista de espera abierta

    Alquiler con opción de compra: para usar o para ser dueño

    Esta es, precisamente, la distinción que cambia todo el cálculo.

    En un alquiler diario o semanal común, pagás por el uso del vehículo durante ese período. Cuando el contrato termina, devolvés el auto o la moto. No queda nada, entonces, a tu nombre. Como ya vimos en nuestra guía sobre cuánto gana un conductor en Asunción, alquilar un auto para trabajar cuesta entre ₲150.000 y ₲200.000 por día. Es un gasto que se repite indefinidamente sin construir nada.

    En un alquiler con opción de compra, en cambio, cada pago que hacés te acerca a la propiedad del vehículo. Al completar el plan, el auto o la moto queda a tu nombre. La lógica de fondo, por lo tanto, es distinta. No estás pagando por usar algo ajeno. Estás pagando, más bien, para que termine siendo tuyo.

    Lo que ya existe: la opción de compra en el mercado paraguayo

    Vale la pena saber, además, que este modelo no es una novedad exclusiva de una sola empresa.

    Empresas paraguayas de este rubro ya ofrecen contratos de alquiler con opción de compra con plazos de entre 12 y 36 meses, adaptando el plan según el cliente. Esto confirma, por lo tanto, que la flexibilidad de plazos es una práctica establecida en el mercado local. Gran parte de esa oferta, eso sí, apunta a empresas que renuevan flotas corporativas, no necesariamente a conductores individuales de apps. En términos legales, este esquema se conoce como arrendamiento financiero.

    El crédito bancario evalúa tu pasado, esto evalúa tu presente

    Acá está, justamente, la diferencia estructural que más te conviene entender.

    Un banco te pide historial financiero, ingresos documentados y a veces años de antigüedad laboral para aprobar un crédito. Un conductor de apps genera ingresos reales. Esos ingresos, sin embargo, no siempre llegan en el formato que un banco sabe leer: recibo de sueldo fijo, empleador único, cuenta bancaria con movimientos regulares.

    El alquiler con opción de compra parte, en cambio, de otra pregunta. No mira tu historial, sino si podés pagar hoy con lo que generás trabajando. Es la misma lógica que ya vimos aplicada en otros países de la región. Es, justamente, lo que hace accesible este modelo para quien recién empieza en plataformas.

    Diferencia entre crédito bancario y alquiler con opción de compra

    El costo total de la opción de compra no siempre es el más bajo

    Sería deshonesto, de hecho, no mencionar esto.

    Un alquiler con opción de compra suele costar más en total que un crédito bancario tradicional, cuando ese crédito está disponible y aprobado. La ventaja no está, sin embargo, en el precio final. Está en el acceso: no pide aval, no pide historial, y empezás a trabajar con el vehículo de inmediato. La pregunta real, entonces, no es cuál opción es más barata en abstracto. Es cuál está realmente a tu alcance hoy.

    Qué preguntar antes de firmar un plan con opción de compra

    Estas preguntas sirven, de hecho, para cualquier proveedor de este tipo de plan, el nuestro incluido.

    ¿Cuál es el monto total a pagar durante todo el plazo del contrato, no solo la cuota semanal? ¿Qué pasa si querés cancelar antes de tiempo? ¿El vehículo incluye seguro y mantenimiento, o son gastos aparte? ¿En qué momento exacto pasa a estar a tu nombre?

    Si alguna respuesta queda poco clara, entonces, pedila por escrito antes de avanzar.

    Preguntas antes de firmar un contrato de alquiler con opción de compra

    Cómo se calcula el paso a la propiedad

    Un detalle que conviene entender antes de comparar dos ofertas entre sí.

    En la mayoría de estos planes, el pago semanal se divide en dos componentes, aunque no siempre te lo muestren de forma separada. Una parte cubre el uso del vehículo durante esa semana. La otra parte se acumula como abono hacia el precio final de compra. Cuanto más avanza el plan, mayor es la proporción que corresponde a ese abono, hasta que al llegar al último pago el vehículo pasa a estar completamente a tu nombre.

    Esto explica por qué cancelar un plan a la mitad no te devuelve la mitad del vehículo. Lo que se pierde al cancelar antes de tiempo es justamente esa acumulación, y por eso vale la pena preguntar desde el inicio qué pasa si necesitás salir del contrato antes del plazo pactado.

    Cómo funciona con Naran

    Estamos por lanzar en Paraguay el alquiler con opción de compra de motos y autos. Pagás mientras trabajás y, al completar el plan, el vehículo queda a tu nombre, sin banco, sin aval y sin revisión de historial crediticio.

    Si querés ser de los primeros en acceder cuando abramos, dejanos tus datos.

    👉 Sumate a la lista de espera de Naran Paraguay — escribinos por WhatsApp

    Preguntas frecuentes

    ¿Cuál es la diferencia entre alquiler diario y alquiler con opción de compra?

    En el alquiler diario, pagás por usar el vehículo y no te queda nada al terminar el contrato. En el alquiler con opción de compra, cada pago te acerca a ser dueño, y al completar el plan el vehículo queda a tu nombre.

    ¿El alquiler con opción de compra revisa mi historial crediticio?

    No, porque no es un crédito bancario. Evalúa tu capacidad de pago actual con lo que generás trabajando, no tu historial financiero pasado.

    ¿Es más barato que un crédito bancario?

    No necesariamente. Suele costar más en total cuando el crédito bancario está disponible y aprobado. La ventaja es el acceso: no pide aval ni historial, y podés empezar a trabajar de inmediato.

    ¿Cuánto dura un contrato de alquiler con opción de compra en Paraguay?

    Empresas del sector ya trabajan con plazos de entre 12 y 36 meses, aunque las condiciones exactas varían según el proveedor y el tipo de cliente.

    ¿Naran ya ofrece este servicio en Paraguay?

    Todavía no. Estamos en preventa, con lista de espera abierta para quienes quieran ser de los primeros en acceder cuando lancemos el servicio.

  • Financer sa voiture sans passer par une banque à Abidjan

    Financer sa voiture sans passer par une banque à Abidjan

    Trouver un crédit auto sans banque à Abidjan part d’un problème réel. Une banque évalue ton passé pour décider si elle croit en ton avenir. Le problème, pour un chauffeur VTC, c’est que ton revenu est bien réel. Il n’arrive pas toujours, cependant, sous la forme qu’une banque sait lire : un employeur fixe, une fiche de paie mensuelle, un an d’ancienneté documentée.

    Voici, donc, ce qu’exige vraiment un crédit auto en Côte d’Ivoire. Un chiffre légal que peu de gens connaissent, et une voie qui ne demande ni l’un ni l’autre.

    L’essentiel en 30 secondes

    • Taux d’usure légal 2026 : 14 % par an maximum pour les banques, 24 % pour la microfinance
    • Apport habituel : 10 à 20 %, souvent optionnel chez certaines banques
    • Durée courante : jusqu’à 60 ou 84 mois selon la banque
    • Une offre à vérifier : une banque locale finance spécifiquement les Suzuki neuves, sans apport
    • La microfinance : un secteur sérieux et surveillé, pas un pis-aller
    • La location-vente : la seule voie qui ne demande ni banque ni apport initial

    Ce qu’exige un crédit auto classique

    Avant de parler d’alternatives, autant savoir, d’abord, ce que la banque regarde vraiment.

    Les banques ivoiriennes demandent une pièce d’identité, un justificatif de domicile récent, en général une facture SODECI ou CIE de moins de six mois, et une preuve de revenus. Pour un salarié, la domiciliation du salaire est souvent exigée, car elle sécurise le prélèvement des mensualités. Pour un indépendant, en revanche, la logique change. Ce qui compte, c’est la régularité de tes revenus dans le temps, pas un contrat de travail classique.

    L’apport initial tourne généralement entre 10 et 20 % du prix du véhicule. Il est parfois optionnel, cependant, selon la banque. La durée de remboursement, elle, peut aller jusqu’à 60, voire 84 mois chez des établissements comme NSIA Banque ou BICICI.

    Crédit auto sans banque : le chiffre légal que peu de chauffeurs connaissent

    C’est le genre d’information qui te protège directement. Autant, donc, la garder en tête.

    Depuis le 1er juin 2026, le taux d’usure en Côte d’Ivoire est plafonné à 14 % par an pour les banques et 24 % par an pour la microfinance et les autres établissements financiers. C’est la décision du Conseil des ministres de l’UMOA. Un crédit dont le taux effectif global dépasse ce seuil est, tout simplement, illégal.

    Concrètement, ça te donne une base pour comparer une offre. Si un taux annoncé semble anormalement élevé par rapport à ces plafonds, alors la question mérite d’être posée avant de signer quoi que ce soit.

    Taux d'usure légal du crédit auto en Côte d'Ivoire 2026

    Une offre bancaire qui mérite d’être vérifiée directement

    Voici, justement, quelque chose que peu de guides mentionnent. Ça concerne directement le type de véhicule utilisé par la plupart des chauffeurs VTC.

    La Banque de l’Union Côte d’Ivoire propose un prêt auto à 8 % pour l’achat de véhicules neufs de marques précises, dont Suzuki, sans apport initial. La durée est de 48 mois, avec l’assurance tous risques et un GPS inclus la première année. L’éligibilité dépend, cependant, du fait d’être déjà client de la banque et de correspondre au profil qu’elle cible.

    Ce type d’offre change avec le temps. Le plus sûr, donc, est de contacter directement l’agence pour confirmer les conditions actuelles avant de t’engager sur cette base.

    La microfinance : une vraie option, pas un pis-aller

    Beaucoup de chauffeurs écartent cette piste d’office. Souvent, cependant, à tort.

    Au premier trimestre 2025, la Côte d’Ivoire comptait 45 institutions de microfinance actives, pour un encours total de crédits dépassant 629 milliards de FCFA. La progression, en plus, est constante. Ce n’est pas un marché marginal. C’est, au contraire, un pilier du financement en Afrique de l’Ouest, encadré par la BCEAO et le ministère des Finances.

    Des institutions comme Advans Côte d’Ivoire proposent des prêts pensés pour les entrepreneurs et travailleurs indépendants aux revenus irréguliers. C’est exactement le profil d’un chauffeur VTC. En échange de cette accessibilité, les taux sont généralement plus élevés qu’en banque classique. Cela reste cohérent, cependant, avec le plafond légal de 24 % évoqué plus haut. L’essentiel, en définitive, est de comparer le coût total du crédit, pas seulement le taux affiché.

    Institution de microfinance en Côte d'Ivoire pour financement auto

    Le leasing, une troisième voie traditionnelle

    Ce modèle se développe, par ailleurs, progressivement sur le marché ivoirien, surtout pour les véhicules neufs.

    Le leasing classique consiste à louer le véhicule pendant une durée fixée, avec une option d’achat en fin de contrat. Les mensualités sont généralement 20 à 30 % moins chères qu’un crédit classique. L’entretien, en plus, est souvent pris en charge par le loueur. C’est une formule différente de la location-vente que propose Naran. Elle illustre, cependant, que la propriété différée gagne du terrain sur ce marché.

    La location-vente : l’alternative au crédit auto sans banque ni apport

    Toutes les options précédentes, même les plus accessibles, passent, en effet, par une évaluation de crédit classique.

    La location-vente part, en revanche, d’une question différente. Elle ne regarde pas ton historique, mais ta capacité à payer aujourd’hui avec ce que tu génères en travaillant. On a déjà détaillé ce mécanisme dans notre guide sur la location-vente à Abidjan, avec une comparaison honnête face au crédit bancaire classique.

    Crédit auto sans banque : ce qu’il faut vérifier avant de signer

    Ces questions s’appliquent à n’importe quel financement, le nôtre inclus.

    Quel est le taux effectif global, pas seulement le taux affiché en façade ? Le montant total remboursé sur toute la durée, et pas uniquement la mensualité ? Que se passe-t-il en cas de retard ou de remboursement anticipé ? Si une réponse reste floue, demande-la par écrit avant d’avancer.

    Crédit auto sans banque : comment ça se passe avec Naran

    Chez Naran, un crédit auto sans banque devient possible : on propose la location-vente d’une Suzuki Dzire neuve à Abidjan, sans apport initial et sans historique bancaire à présenter.

    👉 Découvre nos conditions à Abidjan — écris-nous sur WhatsApp

    1142 BP 14, ABJ 14, Abidjan

    +225 07 13 42 52 01

    Questions fréquentes

    Quel est le taux d’usure légal pour un crédit auto en Côte d’Ivoire en 2026 ?

    14 % par an maximum pour les banques et 24 % pour la microfinance, selon la décision de l’UMOA entrée en vigueur le 1er juin 2026. Un crédit au-delà de ce seuil est illégal.

    Peut-on obtenir un crédit auto sans apport initial en Côte d’Ivoire ?

    Certaines banques le proposent selon le profil, notamment pour des véhicules neufs de marques précises. Les conditions varient beaucoup d’un établissement à l’autre, donc mieux vaut vérifier directement auprès de la banque concernée.

    La microfinance est-elle une option fiable pour financer une voiture ?

    Oui. La Côte d’Ivoire compte 45 institutions de microfinance actives, encadrées par la BCEAO et le ministère des Finances. Certaines, comme Advans, ciblent spécifiquement les indépendants aux revenus irréguliers.

    Quelle est la différence entre le leasing et la location-vente ?

    Le leasing classique est une location avec option d’achat proposée par des sociétés de financement, généralement moins chère qu’un crédit mais avec une évaluation de crédit similaire. La location-vente, comme celle de Naran, évalue plutôt ta capacité de paiement actuelle, sans passer par une banque.

    Quels documents faut-il préparer avant de demander un financement ?

    Une pièce d’identité, un justificatif de domicile récent comme une facture SODECI ou CIE, et une preuve de revenus réguliers. Pour un indépendant, la régularité des revenus compte davantage qu’un contrat de travail classique.

  • Travailler pendant le Ramadan à Dakar : ce qui change vraiment

    Travailler pendant le Ramadan à Dakar : ce qui change vraiment

    Travailler pendant le Ramadan à Dakar ne rend pas ton mois automatiquement meilleur ou pire. Il change, en revanche, le rythme de la ville. Si tu ne l’anticipes pas, tu risques de rester coincé au mauvais endroit au mauvais moment, ou de rouler pour rien pendant des heures creuses qui ne rapportent presque rien.

    Voici, donc, ce qui se passe réellement, sans arrondir dans un sens ou dans l’autre.

    Travailler pendant le Ramadan à Dakar : L’essentiel en 30 secondes

    • La journée est plus calme : moins de commandes, moins de courses, moins de pourboires
    • L’heure la plus dangereuse : les minutes avant la rupture du jeûne, quand tout Dakar rentre en même temps
    • Une vraie fenêtre s’ouvre le soir : après la rupture, restaurants et sorties reprennent
    • Les embouteillages explosent sur des axes précis, comme Patte d’Oie-Pikine, juste avant le Maghrib
    • Une tradition à connaître : des groupes offrent le ndogou aux automobilistes aux carrefours
    • La conduite se dégrade dans les dernières minutes avant la coupure du jeûne

    La journée : moins de mouvement que d’habitude

    Commençons, d’abord, par ce que beaucoup ne veulent pas admettre.

    Un livreur dakarois témoignait que ses clients « ne commandent que le soir », juste avant et après la rupture du jeûne, et « pas beaucoup ». Ses revenus baissent, par conséquent, pendant tout le mois. Lui-même l’admettait sans détour : il savait qu’il n’allait pas beaucoup gagner, mais l’acceptait comme faisant partie du rythme du mois sacré.

    C’est logique, en effet, quand on y pense. Une grande partie de tes clients habituels jeûnent aussi. Ils ne commandent pas à midi, ils ne s’arrêtent pas en route pour un repas rapide. Le volume de la journée baisse. Ce n’est pas, cependant, quelque chose que tu peux compenser en travaillant plus d’heures pendant ces créneaux-là.

    Travailler pendant le Ramadan à Dakar : L’heure la plus tendue : juste avant la rupture

    Par exemple, c’est, justement, le moment où la ville change de visage en quelques minutes.

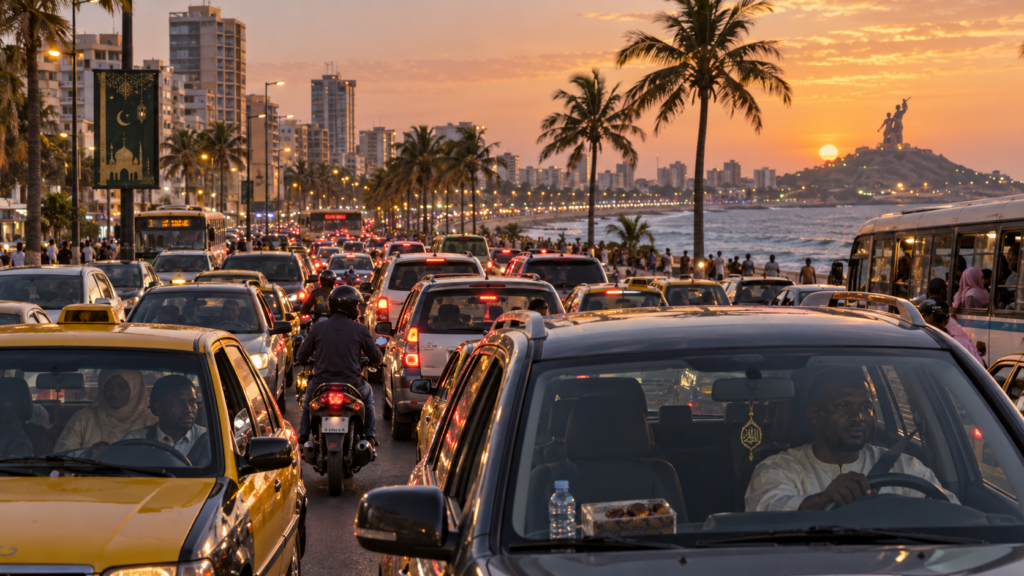
    Un témoignage journalistique décrit une circulation d’une densité extrême sur l’axe Patte d’Oie-Pikine. Des automobilistes ont quitté le travail dès 15h30 pour tenter de rentrer avant le Maghrib. Beaucoup n’y arrivent pas à temps. Un autre récit va plus loin. À l’approche de la rupture, les conducteurs semblent oublier le code de la route. Les embouteillages deviennent énormes, et des insultes fusent quand quelqu’un refuse de céder le passage.

    Pour toi, ça veut dire deux choses concrètes. D’abord, si tu es sur la route à ce moment-là, attends-toi à une conduite plus agressive autour de toi. Ensuite, si tu peux éviter certains axes chargés dans cette fenêtre précise, alors ta journée sera nettement moins stressante.

    Embouteillages à Dakar avant la rupture du jeûne pendant le Ramadan

    Travailler pendant le Ramadan à Dakar : Le soir : la vraie fenêtre qui s’ouvre

    Voilà, cependant, la partie qui rend le mois intéressant malgré tout.

    Une fois la rupture passée, les restaurants, les bars et les lieux de sortie de Dakar se remplissent, souvent plus tard que d’habitude. Les gens qui ont jeûné toute la journée sortent ensuite pour manger, se retrouver, prolonger la soirée. C’est donc une fenêtre différente de celle du reste de l’année, décalée plus tard dans la nuit. Elle existe, néanmoins.

    Si ton activité le permet, c’est probablement le créneau le plus rentable du mois : après la rupture, quand la route s’est calmée, et que la ville recommence à bouger pour de vrai.

    Une tradition à connaître si tu es sur la route à cette heure

    Ce détail, d’ailleurs, surprend souvent les nouveaux chauffeurs.

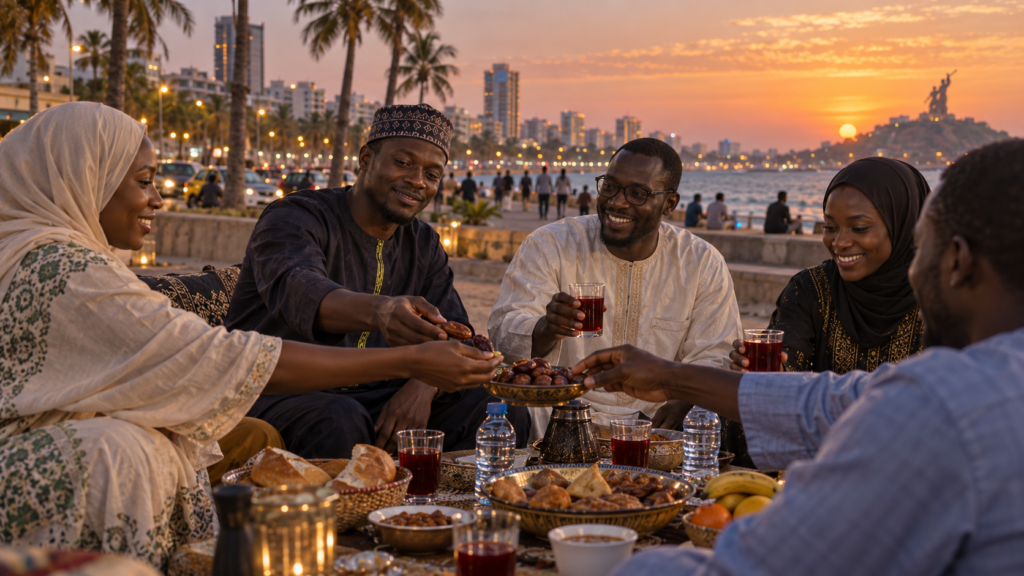
    Des groupes de jeunes, des entreprises ou des associations de quartier organisent parfois des points de distribution de ndogou, le repas de rupture, directement à certains carrefours. Si tu es encore au volant à l’heure du Maghrib, il n’est pas rare qu’on t’offre quelque chose à manger ou à boire pour rompre le jeûne, même si tu ne jeûnes pas toi-même. C’est, en somme, une des expressions de solidarité les plus visibles du mois.

    Solidarité et partage du ndogou à Dakar pendant le Ramadan

    Comment ajuster ta semaine

    Avec ce qu’on vient de voir, alors, voici une façon réaliste d’organiser tes journées pendant le mois.

    La matinée et le début d’après-midi restent des heures creuses. Ce n’est pas le moment de forcer, ni de t’attendre à un volume normal.

    L’heure précédant le Maghrib, mieux vaut être arrivé quelque part au calme plutôt que coincé dans les pires embouteillages du mois.

    Après la rupture, jusque tard dans la soirée, c’est là que se concentre l’essentiel de l’activité intéressante du mois.

    Comment ça se passe avec Naran

    Un véhicule fiable compte double pendant cette période. Entre les embouteillages qui usent plus vite les freins et les longues attentes moteur allumé, la marge d’erreur devient plus mince. Dans nos plans de location avec option d’achat, tu roules avec une Suzuki Dzire neuve à Dakar.

    👉 Écris-nous sur WhatsApp et démarre cette semaine

    Ouest Foire, VDN, près de la station ELTON, Dakar

    +221 76 900 83 53

    Questions fréquentes

    Le Ramadan est-il bon ou mauvais pour les chauffeurs VTC à Dakar ?

    Ni l’un ni l’autre de façon simple. La journée est plus calme, avec moins de commandes et de courses. Une vraie fenêtre s’ouvre en revanche le soir, après la rupture du jeûne, quand la ville reprend son activité.

    Pourquoi la circulation est-elle si dense avant la rupture du jeûne ?

    Parce que la majorité des automobilistes rentrent chez eux au même moment pour rompre le jeûne à la maison, souvent en quittant le travail bien avant l’heure habituelle. Certains axes, comme Patte d’Oie-Pikine, deviennent particulièrement chargés.

    Est-ce dangereux de conduire juste avant le Maghrib ?

    La prudence est de mise. Des témoignages décrivent une conduite plus agressive et des tensions entre automobilistes à l’approche de la rupture, quand tout le monde essaie de rentrer à temps. Pour aller plus loin, consulte notre guide sur la sécurité du chauffeur VTC à Dakar.

    Qu’est-ce que le ndogou offert aux chauffeurs ?

    C’est le repas de rupture du jeûne. Certains groupes ou associations en distribuent gratuitement aux automobilistes à des carrefours précis, une pratique de solidarité fréquente pendant le Ramadan à Dakar.

    Quel est le meilleur moment pour travailler pendant le Ramadan ?

    Après la rupture du jeûne, une fois la circulation calmée, quand restaurants et sorties reprennent souvent plus tard que d’habitude. C’est généralement le créneau le plus actif de la journée pendant ce mois.

  • Check-list del primer mes como domiciliario en Bogotá

    Check-list del primer mes como domiciliario en Bogotá

    El primer mes como domiciliario en Bogotá sigue un patrón bastante predecible. Además, se repite casi igual para cualquier repartidor: la primera semana se va en papeles, la segunda en entender la ciudad, la tercera en cuidar tu perfil, y la cuarta en hacer cuentas de verdad.

    Por eso, acá está ese mes organizado semana a semana para cualquier domiciliario en Bogotá. Incluye lo que ya cubrimos en otras guías, además de una función de Rappi que muchos no descubren hasta meses después.

    Lo esencial en 30 segundos para un domiciliario en Bogotá

    • Semana 1: documentos, moto en regla y registro en la app
    • Semana 2: zonas, horarios pico y tu primer contacto con la ciudad real
    • Semana 3: tu tasa de aceptación y finalización empiezan a definir tu perfil
    • Semana 4: primer cierre de cuentas con gastos incluidos, no solo lo que ingresó
    • Una meta a mediano plazo: el Botón Rayo de Rappi, que exige buen historial y volumen sostenido
    • El error más común: mirar solo el ingreso bruto y olvidar lo que realmente queda

    Semana 1 del domiciliario en Bogotá: los documentos, antes que nada

    Nada de esto se resuelve sobre la marcha. Conviene, por eso, tenerlo listo antes de tu primer pedido.

    Los requisitos básicos ya los cubrimos en detalle en nuestra guía de requisitos para ser rappitendero. Documento de identidad, la moto con sus papeles en regla, y un celular compatible con la app. El SOAT es obligatorio, además. Ya vimos en nuestra guía de SOAT y tecnomecánica que la primera revisión técnico-mecánica en moto se hace a los 2 años de matriculada, no antes.

    Si además piensas combinar domicilios con transporte de pasajeros en algún momento, la licencia A2 entra en juego, algo que desarrollamos en nuestra guía de renovación de esa licencia.

    Semana 2: entender la ciudad antes de salir a ciegas

    Con los papeles listos, esta semana es para aprender el terreno. Todavía no es momento de maximizar ingresos.

    Ya cubrimos, en nuestra guía sobre cuánto se gana repartiendo en Bogotá, qué zonas y horarios concentran más pedidos. También vale la pena tener presente algo distinto a lo que se suele pensar. La lluvia en Bogotá no es un problema para tu jornada. Al contrario, como vimos en su momento, suele venir acompañada de más demanda y menos competencia en la calle.

    Semana 3: lo que empieza a definir tu perfil

    Acá entra en juego, entonces, algo que ya explicamos con detalle en nuestra guía sobre manejar varias apps sin perder pedidos.

    Tu tasa de aceptación y tu tasa de finalización se calculan por ciclos. Ambas pesan, además, en tu estado dentro de la plataforma. Si estás combinando Rappi con otra app, este es el momento de prestar atención a cómo administras las notificaciones. Así evitas acumular rechazos innecesarios.

    Hay una meta que vale la pena tener en la mira, aunque no la alcances en el primer mes. Según los propios términos de Rappi, el Botón Rayo se habilita solo para repartidores que reciben buenas calificaciones, gestionan un volumen considerable de pedidos, y alcanzan la categoría Diamante en calidad de servicio. Activarlo te da acceso prioritario a un Punto de Alta Demanda específico. Rappi, eso sí, puede modificar o desactivar esa cobertura según la oferta y demanda del momento.

    No es algo que se consiga en cuatro semanas. Conocerlo desde ya, sin embargo, te da un objetivo concreto hacia dónde construir tu perfil.

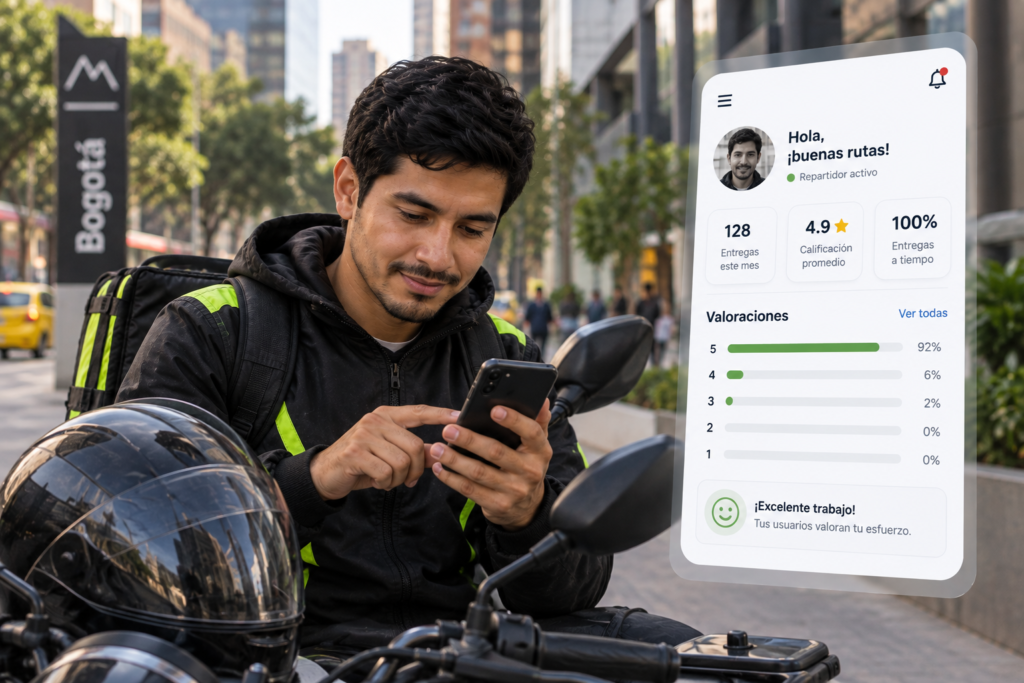
    Perfil y calificación del repartidor en la app durante el primer mes

    Semana 4: la hora de hacer cuentas de verdad

    Después de tres semanas trabajando, ya tienes datos propios. Eso vale más que cualquier promedio general.

    Suma lo que generaste, y resta lo que de verdad sale de tu bolsillo. Combustible, desgaste de la moto, y el seguro voluntario, si decidiste contratarlo más allá del SOAT. Como vimos en nuestra guía sobre seguro voluntario para motos de trabajo, solo 1 de cada 10 motociclistas en Colombia tiene cobertura voluntaria. Si eres de los que la sacó, entonces, suma ese costo a tu cálculo real.

    El error más común del domiciliario en Bogotá en su primer mes

    Vale la pena nombrarlo directamente: mirar solo el ingreso bruto y sentir que el mes fue bueno.

    El problema aparece, sin embargo, cuando no separas desde el primer día lo que corresponde a gastos fijos y lo que realmente es ganancia. Un mes con muchos pedidos, pero con la moto exigida al límite, puede terminar dejándote menos de lo que parece en la pantalla de la app.

    Revisión de gastos del primer mes como domiciliario

    Cómo funciona con Naran

    Empezar sin moto propia ya no debería frenar a ningún domiciliario en Bogotá durante ese primer mes. En nuestros planes de arriendo con opción de compra entregamos motos 0 kilómetros, sin banco, sin codeudor y sin revisión de historial crediticio.

    👉 Consulta precios y disponibilidad — escríbenos por WhatsApp

    Bogotá: Auto. Norte #123-63 · Lun–Vie 8:00 AM – 5:00 PM

    +57 321 939 1403

    Preguntas frecuentes

    ¿Qué documentos necesita un domiciliario en Bogotá antes de empezar?

    Documento de identidad, la moto con papeles en regla, SOAT vigente, y un celular compatible con la app de tu plataforma. La primera revisión técnico-mecánica en moto se hace a los 2 años de matriculada.

    ¿Qué es el Botón Rayo de Rappi?

    Es una función que Rappi habilita solo para repartidores con buenas calificaciones, volumen considerable de pedidos y categoría Diamante en calidad de servicio. Da acceso prioritario a una zona de alta demanda específica.

    ¿Cuánto tiempo toma conseguir el Botón Rayo?

    No hay un plazo fijo. Depende de tu historial de calificaciones y del volumen sostenido de pedidos que gestiones, así que no es algo que se logre en el primer mes, pero sí vale la pena tenerlo como meta.

    ¿Cuál es el error más común en el primer mes?

    Mirar solo el ingreso bruto y no separar los gastos reales: combustible, desgaste de la moto y seguro si lo contrataste. Eso hace que el mes parezca mejor de lo que realmente fue.

    ¿Cómo afecta trabajar en varias apps a mi perfil en el primer mes?

    Tu tasa de aceptación y finalización se calculan por ciclos y pesan en tu estado dentro de cada plataforma. Administrar bien las notificaciones entre apps evita acumular rechazos innecesarios desde el arranque.

  • Declarar impuestos como conductor independiente en Perú

    Declarar impuestos como conductor independiente en Perú

    Declarar impuestos como conductor independiente en Perú empieza por un hecho simple. Trabajar con DiDi, Uber o inDrive te convierte en un trabajador independiente ante la SUNAT. Eso trae, por lo tanto, obligaciones tributarias reales. Además, acá te explicamos el marco general que aplica a cualquier independiente en Perú, con los montos vigentes para 2026.

    Aviso importante: este artículo es informativo y no constituye asesoría tributaria. La clasificación exacta de tu actividad puede variar según tu caso, y para confirmarla lo mejor es consultar directamente con SUNAT o un contador.

    Lo esencial en 30 segundos

    • RUC y Clave SOL son el primer paso para cualquier trabajador independiente
    • UIT 2026: S/5.500, la referencia para todos los montos que siguen
    • Tope anual sin pagar impuesto: S/48.125 en ingresos de cuarta categoría
    • Tope mensual para declarar: S/4.010 en ingresos de cuarta y quinta categoría combinadas
    • Retención estándar: 8% del monto en cada recibo por honorarios
    • Una duda real sin resolver: si tu actividad califica como cuarta o tercera categoría

    El primer paso del conductor independiente: RUC y Clave SOL

    Todo empieza acá. Esto aplica sin importar qué categoría termine correspondiendo a tu caso.

    Si generas ingresos como conductor independiente o cualquier otro trabajador independiente, la SUNAT te exige inscribirte en el RUC. El trámite es gratuito. Puedes hacerlo con tu DNI, ya sea por la App Personas, el Portal de SUNAT, o de forma presencial en un Centro de Servicios al Contribuyente. Junto con el RUC, además, necesitas una Clave SOL, que es tu acceso a los sistemas en línea de la SUNAT.

    Qué es el recibo por honorarios para el conductor independiente

    Esto es lo que la mayoría de independientes en Perú conoce. Vale la pena, aun así, entenderlo bien.

    El recibo por honorarios electrónico es el comprobante que emite una persona natural por servicios prestados de forma independiente, sin relación de subordinación laboral. Desde 2017, la emisión es exclusivamente electrónica. Existen, eso sí, excepciones puntuales autorizadas por causas ajenas al contribuyente. Para emitirlo, además, necesitas tener registrado el tributo de renta de cuarta categoría en tu RUC.

    Este comprobante genera rentas de cuarta categoría. Según la propia definición de SUNAT, corresponden a ingresos por la prestación de servicios de manera personal e individual.

    La duda que conviene resolver antes de asumir nada

    Acá está, entonces, el punto más importante del artículo. Preferimos ser honestos, en lugar de darte una respuesta que no podemos confirmar.

    La definición oficial de cuarta categoría habla de servicios prestados de forma personal e individual. Esto encaja con claridad en profesiones liberales: médicos, abogados, consultores, técnicos. Manejar un vehículo para transportar pasajeros o repartir pedidos es, en cambio, una actividad distinta. Combina tu trabajo con el uso de un bien, el auto o la moto, para generar ingresos. Esto describe exactamente al conductor independiente que trabaja con aplicativos como DiDi, Uber o inDrive, ya sea transportando pasajeros o repartiendo pedidos.

    Esa combinación es, precisamente, la que en otros contextos tributarios suele clasificarse como actividad empresarial. Corresponde a rentas de tercera categoría, con regímenes como el Nuevo RUS, el Régimen Especial o el Régimen MYPE Tributario. No encontramos, sin embargo, una resolución de SUNAT que clasifique de forma explícita y específica la actividad de conductor o repartidor de aplicativos dentro de una categoría u otra.

    Por eso, antes de emitir tu primer comprobante, lo más seguro es consultar directamente con SUNAT. Puedes hacerlo por su línea de orientación o en un Centro de Servicios al Contribuyente, para confirmar qué régimen corresponde exactamente a tu actividad.

    Trámite de RUC y clasificación tributaria en SUNAT

    Los montos que sí están confirmados para 2026

    Independientemente de la categoría exacta, aquí están los números vigentes este año. Todos están referenciados a la UIT.

    Para 2026, el Ministerio de Economía y Finanzas fijó la UIT en S/5.500. Sobre esa base:

    El tope anual para no pagar impuesto a la renta de cuarta categoría es de S/48.125 en ingresos brutos anuales. Es de S/38.500, en cambio, si percibes dietas de directorio o cargos similares.

    El tope mensual que obliga a presentar declaración jurada mensual es de S/4.010. Este monto suma ingresos de cuarta y quinta categoría, si trabajas en planilla y de forma independiente al mismo tiempo.

    La retención estándar es del 8% sobre el monto de cada recibo por honorarios, cuando quien te paga es un agente de retención. Esa retención, sin embargo, no aplica si el recibo es de S/1.500 o menos.

    La suspensión de retenciones, si tus ingresos son moderados

    Este mecanismo existe, precisamente, para no perjudicar a quien gana poco.

    Si proyectas que tus ingresos anuales no van a superar los topes mencionados, puedes solicitar la suspensión de retenciones y pagos a cuenta de cuarta categoría. Con esa autorización, no te retienen el 8% en cada recibo. Tampoco tienes que presentar la declaración mensual durante el año. El trámite se hace directamente en el Portal SOL, con tu RUC y Clave SOL activos.

    Un dato para no confundirte si buscas información fuera de Perú

    Vale la pena aclarar esto, ya que en internet circula mucho contenido de otros países.

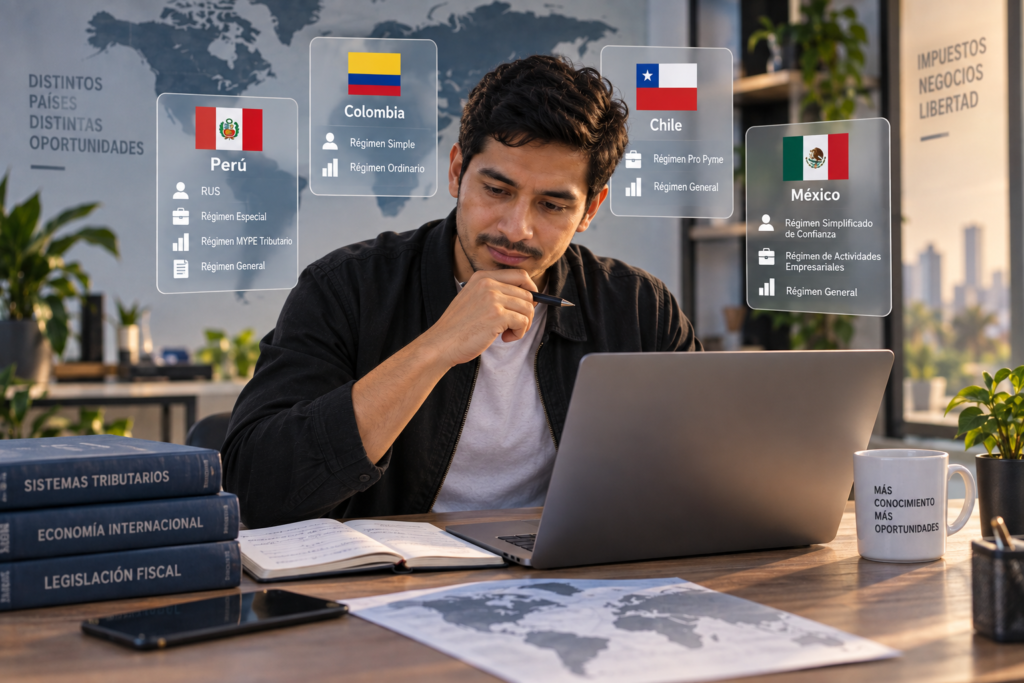
    México, por ejemplo, tiene un régimen fiscal específico para plataformas tecnológicas, con retenciones automáticas que varían según si registras o no tu RFC en la app. Perú, hasta donde pudimos confirmar, no cuenta con un régimen equivalente diseñado específicamente para conductores de aplicativos. Si encuentras guías que mencionan porcentajes de retención distintos a los que detallamos acá, entonces, es probable que estén describiendo el sistema de otro país.

    Diferencias entre regímenes tributarios de distintos países

    Cómo funciona con Naran si eres conductor independiente

    Tener tu situación tributaria en orden facilita, por su parte, cualquier trámite que necesites más adelante. Incluye el acceso a crédito o a contratos formales.

    En nuestros planes de arriendo con opción de compra entregamos motos y autos 0 kilómetros en Lima, sin banco, sin aval y sin revisión de historial crediticio.

    👉 Consulta las condiciones — escríbenos por WhatsApp

    Lima: Armando Blondet 217, Of. 302, San Isidro · Lun–Vie 8:00 AM – 5:00 PM

    +51 981 318 852

    Preguntas frecuentes

    ¿Los conductores de aplicativos deben pagar impuestos en Perú?

    Sí, como cualquier trabajador independiente. El primer paso es tramitar tu RUC y Clave SOL. La categoría exacta de tributo que corresponde a tu actividad conviene confirmarla directamente con SUNAT.

    ¿Qué es el recibo por honorarios?

    Es el comprobante que emite una persona natural por servicios prestados de forma independiente, correspondiente a rentas de cuarta categoría. Se emite de forma electrónica desde los sistemas de SUNAT.

    ¿Cuánto puedo ganar sin pagar impuesto a la renta en 2026?

    El tope anual es de S/48.125 en ingresos de cuarta categoría, según la UIT 2026 de S/5.500. Si proyectas no superar ese monto, puedes solicitar la suspensión de retenciones.

    ¿Cuánto retienen por cada recibo por honorarios?

    8% del monto del recibo, cuando quien paga es un agente de retención. No aplica si el recibo es de S/1.500 o menos, o si tienes autorización de suspensión de retenciones vigente.

    ¿Un conductor de apps usa recibo por honorarios o boleta de venta?

    No encontramos una resolución de SUNAT que lo defina de forma explícita para este tipo de actividad. La definición oficial de cuarta categoría refiere a servicios personales, mientras que usar un vehículo para generar ingresos se acerca más a una actividad empresarial. Lo más seguro es confirmarlo directamente con SUNAT.

  • Cómo manejar varias apps de domicilios sin perder pedidos

    Cómo manejar varias apps de domicilios sin perder pedidos

    Manejar varias apps de domicilios, como Rappi y DiDi, al mismo tiempo es completamente legítimo en Colombia. Ninguna plataforma te exige trabajar en exclusiva con ella. Además, puedes activarlas todas cuando quieras.

    Lo que casi nadie te explica, sin embargo, es el costo oculto. Estar en varias apps de domicilios a la vez aumenta tu tasa de rechazo de pedidos. Y esa tasa sí afecta tu perfil dentro de cada plataforma.

    Varias apps de domicilios: lo esencial en 30 segundos

    • Ninguna app exige exclusividad: trabajar en varias es legítimo
    • El costo real: más apps abiertas significa más pedidos rechazados
    • En Rappi, tu estado se calcula por ciclos de dos semanas con seis elementos
    • Dos de esos elementos son tu tasa de aceptación y tu tasa de finalización
    • Cuidado con la confusión: varias apps es legal, varias cuentas en la misma app no
    • Rappi maneja cerca de 70.000 repartidores en Colombia

    Varias apps de domicilios: la regla básica, nadie te pide exclusividad

    Empecemos, entonces, por lo que sí está claro y documentado.

    Un estudio de la Organización Internacional del Trabajo sobre las plataformas de reparto en Colombia lo confirma. Estas aplicaciones no exigen exclusividad, ni te obligan a cumplir un horario fijo, ni a conectarte una cantidad determinada de horas. La libertad para conectarte cuando quieras es, de hecho, parte del modelo.

    El mismo estudio, sin embargo, añade el matiz que cambia todo. Como las tasas de rechazo de pedidos pesan en tu perfil, estar en varias plataformas a la vez puede hacer que esas tasas suban. Eso termina afectando, por lo tanto, tu posición dentro de cada app.

    Cómo funciona tu estado en Rappi

    Acá los propios términos de la plataforma explican la mecánica. Vale la pena conocerla, por eso, antes de abrir tres apps al mismo tiempo.

    Según las condiciones oficiales de Soy Rappi, tu estado como repartidor se calcula en ciclos de dos semanas, y lo que hagas en un ciclo determina tu estado durante el siguiente. Ese estado se compone de seis elementos, entre los cuales están:

    La tasa de aceptación, que es el porcentaje de pedidos que aceptas frente a los que te notifican.

    También está la tasa de finalización, que es el porcentaje de pedidos que completas frente a los que aceptaste.

    Por último está la calificación del usuario, que otorga quien recibe el pedido.

    Ahí está, justamente, el problema del multiapp mal manejado. Si tienes tres apps sonando al tiempo y solo puedes atender un pedido, las otras dos notificaciones se van sin respuesta o rechazadas. Y eso cuenta contra ti en cada plataforma.

    Tasa de aceptación y estado del repartidor en las apps

    Una distinción que te puede costar la cuenta

    Este punto es crítico y conviene no confundirlo.

    Trabajar en varias aplicaciones distintas es legítimo. Rappi por un lado, DiDi por otro, cada una con tu cuenta personal: eso no viola ninguna regla.

    Tener varias cuentas dentro de la misma aplicación no lo es. Rappi informó en 2026 que bloqueó cuentas por conductas como el uso de múltiples perfiles por una misma persona, inconsistencias en información financiera y el alquiler o préstamo de perfiles. Son, en definitiva, cosas completamente distintas. A veces, eso sí, se mencionan juntas en conversaciones de calle.

    Vale mencionar que los sindicatos han cuestionado esos bloqueos. Señalan que afectaron sobre todo a repartidores con niveles bajos de aceptación de pedidos. La compañía, por su parte, sostiene que las sanciones apuntan a fraude y que no representan a los cerca de 70.000 repartidores que operan con normalidad.

    Estrategias para manejar varias apps de domicilios que sí funcionan

    Con la mecánica clara, entonces, estas son las formas realistas de aprovechar el multiapp sin castigar tu perfil.

    No dejes todas las apps sonando todo el tiempo. Es, sin duda, la fuente número uno de rechazos acumulados. Mantén una como principal durante tu franja de trabajo y usa la segunda solo cuando la primera esté floja.

    Cierra la app secundaria cuando aceptes un pedido. Mientras estás en una entrega, cualquier notificación de otra plataforma solo va a sumar un rechazo más.

    Aprovecha las franjas muertas para cambiar. Si el almuerzo se acabó y todavía falta para la cena, ese es el momento de mover tu conexión a otra app, no en plena hora pico.

    Revisa la modalidad de aceptación. Rappi permite elegir entre aceptación manual y automática. Si trabajas con varias apps, la manual te da control sobre lo que aceptas. Te obliga, eso sí, a decidir rápido, porque el tiempo para responder es limitado.

    Mira tu ciclo, no tu día. Como el estado se calcula cada dos semanas, una tarde mala no te hunde. Lo que importa es la tendencia sostenida.

    Lo que viene: la regulación en camino

    Vale la pena saberlo porque puede cambiar las reglas del juego.

    El Gobierno colombiano prepara un decreto para reglamentar el trabajo de los repartidores de aplicaciones. La reforma laboral aprobada en 2025, además, establece que los trabajadores digitales de reparto podrán ser dependientes o independientes. Tendrían acceso a seguridad social mediante aportes compartidos con las plataformas.

    Todavía está en desarrollo, así que conviene seguirlo sin dar por hecho nada. Si tu forma de trabajar depende de estar en varias apps, en todo caso, este es un tema que te toca directamente.

    Repartidor organizando su jornada entre varias aplicaciones

    Cómo funciona con Naran

    Trabajar en varias apps tiene más sentido, por su parte, cuando tu moto está disponible todos los días y no te deja tirado a mitad de jornada.

    Ofrecemos motos 0 kilómetros en arriendo con opción de compra, sin banco, sin codeudor y sin revisión de historial crediticio. Pagas semanalmente mientras trabajas y, al completar el plan, la moto queda a tu nombre.

    👉 Empieza hoy con Naran — escríbenos por WhatsApp

    Visítanos: Auto. Norte #123-63, Bogotá · Lun–Vie 8:00 AM – 5:00 PM

    Preguntas frecuentes

    ¿Puedo trabajar en Rappi y DiDi al mismo tiempo?

    Sí. Ninguna plataforma de domicilios en Colombia exige exclusividad, según confirma un estudio de la Organización Internacional del Trabajo. Lo que sí debes cuidar, en cambio, es tu tasa de rechazo de pedidos.

    ¿Rechazar pedidos afecta mi cuenta?

    Sí, indirectamente. En Rappi, tu estado se calcula en ciclos de dos semanas y considera seis elementos, entre ellos tu tasa de aceptación y tu tasa de finalización. Rechazar mucho baja tu estado en el ciclo siguiente.

    ¿Es lo mismo usar varias apps que tener varias cuentas?

    No, y la diferencia importa. Usar varias aplicaciones distintas es legítimo. Tener varios perfiles dentro de la misma app, o alquilar y prestar cuentas, es una conducta que Rappi sanciona con bloqueo.

    ¿Cuál es la mejor forma de combinar apps sin perjudicarme?

    Mantener una app principal durante tu franja de trabajo y usar la segunda solo cuando la primera esté floja. Cerrar la secundaria mientras estás en una entrega también evita rechazos innecesarios.

    ¿Va a cambiar la regulación para los repartidores?

    El Gobierno prepara un decreto para reglamentar el sector, tras la reforma laboral de 2025 que permite a los trabajadores digitales ser dependientes o independientes con acceso a seguridad social. Todavía está en desarrollo.